Claude を開発するAnthropicの年換算売上が、1,000億ドルを超えるペースに達したと、米ニューヨーク・タイムズが9月18日に報じた。7月末時点で報じられていた650億ドルから、2か月足らずで5割以上増えた計算になる。
同じ18日、ウォール・ストリート・ジャーナルが別の数字を動かした。同社の株式公開(IPO)の目標時期が、投資家が見込んでいた10月から11月へ後ろ倒しになったという内容である。売上の数字と上場の日程が、同じ日に並んで書き換わった。
いずれも会社が決算として発表したものではなく、関係者の話としての報道である。それでも、Claudeを日々使っている人にとって無関係な話ではない。この会社の売上がどこから来ていて、どれくらいの速さで増えているかは、利用上限の決まり方にも、次の値札にも直結するためだ。
⚠ 情報の鮮度と、数字の出どころについて
一次情報は、いずれも米国時間2026年9月18日のニューヨーク・タイムズ(売上)とウォール・ストリート・ジャーナル(上場時期)の報道です。本記事公開時点でおよそ2日が経過しているため、速報としてではなく、選ぶ側にとって何を意味するかの整理としてお読みください。両紙の記事は有料購読者向けのため、編集部が原文で確認できたのは、両紙の内容を伝えるブルームバーグの記事見出しと、ガルフニュース・PYMNTS・Investing.comなど各社の報道、そしてAnthropic公式の過去の発表です。金額・時期はいずれも報道された数値であり、同社が公表したものではありません(※観測)。
Section 01
同じ日に、数字と日程が両方動いた
報じられた内容は、大きく2つに分かれる。
1つめは売上である。ニューヨーク・タイムズは、同社の年換算売上が2026年内に1,000億ドルを超えるペースにあると伝えた。ブルームバーグはこの内容を「11月の上場を前に売上が1,000億ドルに迫る」という形で紹介している。牽引しているのは個人の月額契約ではなく、コーディング支援のClaude Codeや業務向けのCoworkを社内に入れた法人利用だと報じられている。
2つめは日程だ。ウォール・ストリート・ジャーナルによれば、上場の目標は10月から11月へずれた。理由として挙げられているのは、第3四半期(7〜9月)の決算をそろえてから投資家向けの説明に入りたいという判断である。9月にOpenAIが新モデルを出した直後でもあり、競争上の立ち位置を数字で示してから売りに出す、という順序になる。
1,000億ドル
年換算売上のペース(報道・※観測)
11月
上場の目標時期。10月から後ろ倒し(報道・※観測)
2兆ドル
語られている評価額。年換算売上1,000億ドルの約20倍(報道・※観測)
一言でまとめると──「Claudeを売る会社の数字が、1年で一桁増えた」。評価額の桁も、上場の日取りも、その速さに合わせて書き直されている最中です。ただし、ここに出てくる数値はまだ一つも監査を通っていません。
Section 02
年換算売上とは何か──1,000億ドルの中身
先に言葉を噛み砕いておきたい。年換算売上(ランレート)は、直近のある時点の売上を12か月分に引き伸ばした数字である。直近1か月の実績を12倍する、と考えれば近い。1年間かけて実際に受け取った金額ではなく、「いまの勢いが12か月続いたら」という仮定の数字だ。伸びている会社ほど実績より大きく出る。
その前提で、報じられてきた推移を並べるとこうなる。
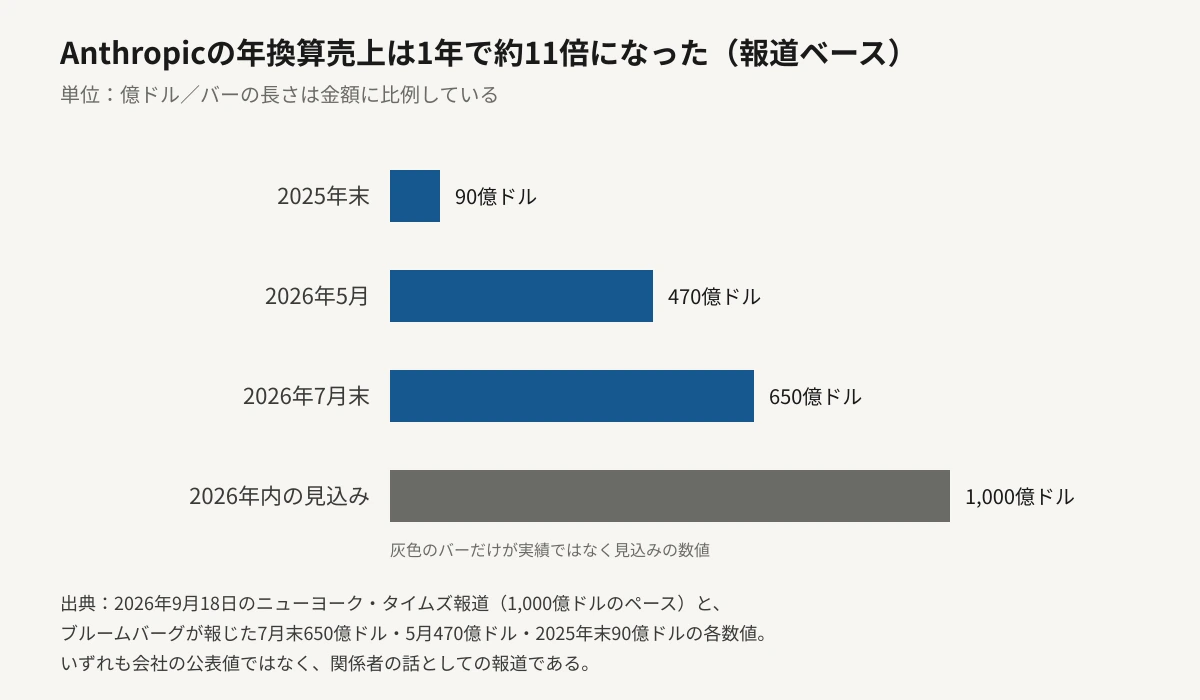
2025年末の90億ドルから、2026年内に1,000億ドルへ。1年で約11倍という増え方になる。途中の5月に470億ドル、7月末に650億ドルという報道があり、そこから2か月足らずで5割以上積み増した形だ。早い時期からの出資者の一部は、年末までに1,100億ドルを超えると見ているとも伝えられている(※観測)。
ⓘ ランレートを読むときの注意
年換算売上は会計基準に沿った指標ではありません。どの月を基準にするか、契約済みで未請求の分を含めるか、クラウド経由の再販をどう数えるかで、同じ会社でも数字が変わります。ですから他社との単純比較は、物差しが同じかどうかを確かめてからにしてください。上場すれば、四半期ごとに会計基準に沿った売上が出てきます。今回の1,000億ドルは、その前段階にある数字です。
比較の目安として、ChatGPTを提供するOpenAIの年換算売上は、2026年8月時点で400億ドルを超えたとブルームバーグが報じている。ただしこの2つは公表の時期も数え方も揃っていない。物差しの違いについては、年換算売上650億ドルが報じられた8月の記事で整理している。
Section 03
なぜ10月ではなく11月なのか
上場の時期が1か月ずれた、という話は小さな変化に見えるかもしれない。だが理由として報じられた中身は、今回の売上の数字と表裏になっている。
ウォール・ストリート・ジャーナルが伝えた理由は、第3四半期の決算を手元にそろえてからロードショー(投資家向けの説明行脚)に入るためというものだ。7〜9月の数字が出れば、9月に競合の新モデルが出たあとも伸びが続いていることを、報道ではなく自社の財務資料として示せる。売上が急角度で伸びている局面では、1か月待つほうが提示できる材料が増えるという判断になる。
2026年5月28日
Series Hで650億ドルを調達 Anthropic公式の発表。調達後の企業価値は9,650億ドルで、同社は当時の年換算売上が470億ドルを超えたことも同じ発表で明らかにしている。
2026年6月
上場に向けた書類を非公開で提出と報道 米証券取引委員会への提出が伝えられた。上場の実際の時期は市場環境しだいとされていた(※観測)。
2026年8月15日
第2四半期の売上が115億ドル超と報道 前年同期の7億8,700万ドルから14倍以上に増えた。調整後の営業損益は黒字だったと伝えられている(暫定値)。
2026年8月17日
年換算売上650億ドルと報道 7月末時点の数字として伝えられた。OpenAIの年換算売上が400億ドルを超えたという報道も、同じ月に出ている。
2026年9月18日
年換算1,000億ドルのペースと上場11月が同日に報道 売上はニューヨーク・タイムズ、上場時期はウォール・ストリート・ジャーナルが伝えた。どちらも会社の公表ではない(※観測)。
7月の時点では、10月の上場を前提にした投資家行脚の準備が報じられていた。その経緯は7月の記事で扱っている。今回の報道は、その日程が1か月ずれたという更新にあたる。
対照的なのがOpenAIだ。サム・アルトマン氏は9月12日に公開されたFortuneのインタビューで、2026年中の上場は行わないと明言している。こちらは9月の記事で詳しく扱った。先に公開市場の値段が付くのは、ChatGPTではなくClaudeのほうになるという並びが、今回いっそうはっきりした。
Section 04
2兆ドルという値札は、売上の何倍か
報道で語られている上場時の評価額は約2兆ドル、調達額は最大で1,000億ドルとされる。実現すれば、6月のSpaceXが上場時に集めた750億ドルを上回り、調達規模の記録が塗り替わる(※観測)。桁が大きすぎて手触りがないので、すでに確定している値札と並べてみる。
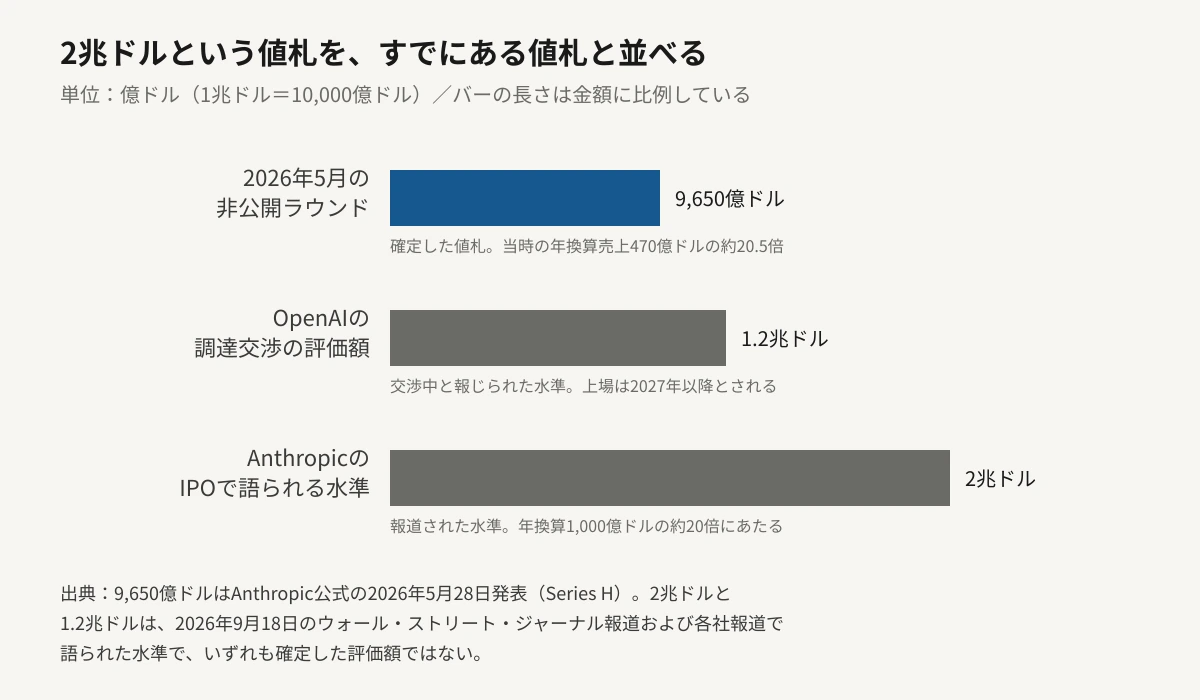
ここで見るべきなのは、バーの長さそのものではなく倍率のほうだ。2兆ドルは、年換算売上1,000億ドルの約20倍にあたる。そして5月に確定した9,650億ドルは、当時の年換算売上470億ドルの約20.5倍だった。倍率はほとんど動いていない。
これは読み方が2通りある。ひとつは、値札が上がった理由が期待の膨張ではなく売上の増加だ、という見方。もうひとつは、売上の伸びが止まった瞬間に値札の根拠も止まる、という見方である。20倍という倍率は、伸び続けることを前提にした数字だからだ。
図にもう1本並べたOpenAIの1.2兆ドルは、上場ではなく非公開の調達交渉で語られている水準である(9月16日のFortune報道)。同社は上場そのものを2027年以降に置いており、評価額の付き方の種類がAnthropicとは違う。
その前提を支える側にも、同じ桁の数字が並んでいる。同社が計算資源の確保のために結んだ契約は、11か月で最大5,170億ドルにのぼると報じられた。年換算売上1,000億ドルに対して約5倍の規模になる。この契約の中身は9月8日の記事で扱った。売上が増えているのと同じ速さで、支払う約束も増えている。
⚠ この段階の数字の扱い方
ここまでの金額は、Anthropic公式が発表した9,650億ドルと470億ドルを除いて、すべて報道で伝えられた水準です。評価額は投資家との対話の中で語られている目線であって、決まった値段ではありません。実際の価格は、目論見書が公開され、需要を積み上げたあとに初めて確定します。「2兆ドルの会社」という言い方は、いまの時点では正確ではありません。
Section 05
Claudeを使う側から見て、何が変わるのか
財務の話は遠く感じられるが、Claudeの使い勝手に返ってくる部分がいくつかある。順に分けておきたい。
01
月額プランの価格は、今回動いていない
今回報じられたのは会社の財務と上場日程であって、料金表の改定ではない。個人向けの月額プランも、法人の席単価も、この報道で変わった点はない。
02
上限の決まり方には、法人需要が映る
伸びを牽引しているのが法人のコーディング利用だとすれば、計算資源はそちらへ優先して割り当てられる。個人向けの利用上限が動いた9月の改定は、その現れ方のひとつだった(週上限の切り替えを扱った記事)。
03
上場後は、値上げの理由が読めるようになる
公開市場に出れば、四半期ごとに売上と費用の内訳が出る。上限を絞った、値段を上げたという変更に対して、利用者が背景を数字で確かめられる状態になる。いまは推測するしかない部分だ。
そのうえで、いま急いで動くべき理由があるかといえば、価格面では見当たらない。今回の報道に料金の改定は含まれていないからだ。むしろ実務的な備えは、乗り換えの可否を確かめておくことにある。APIを使っているなら、同じ処理を別のモデルでも通せる書き方になっているか。業務の中核をClaude Codeに預けているなら、上限に当たったときに何が止まるのか。上場は、値付けの自由度が株主の目線に晒されるという意味でもある。
💡 目論見書が出たら、どこを見るか
上場に先立って公開される目論見書には、報道では出てこない内訳が載ります。見どころは3つです。ひとつ、売上のうち法人向けと個人向けの比率。ふたつ、計算資源の支払い義務が年ごとにいくらで並んでいるか。みっつ、上位数社の顧客への依存度です。この3つが分かると、Claudeの上限や価格がどちらを向いて決められているのかを、推測ではなく資料から読み取れるようになります。
Section 06
編集部の見立て
Editor's Opinion
今回いちばん目を引いたのは、1,000億ドルという金額そのものよりも、評価額の倍率が5月からほとんど動いていない点でした。9,650億ドルは当時の年換算売上の約20.5倍、2兆ドルは1,000億ドルの約20倍。値札が倍になったのは、評価が甘くなったからではなく、分母が倍になったからです。この形なら、数字を追う側にとっては読み筋が立てやすくなります。
一方で、同じ倍率が続くという前提は、伸びが続くことと一体です。年換算売上は勢いを12か月に引き伸ばした数字なので、勢いが鈍った瞬間に、実績より先に数字のほうが小さくなります。上場を1か月待って第3四半期の決算を見せるという判断は、その勢いを数字で押さえられる自信の表れとも読めますし、報道の数字だけでは足りないという認識の表れとも読めます。どちらなのかは、決算が出るまで分かりません。
Claudeを使う立場からは、当面いちばん実感に近いのは容量の話だと考えています。法人のコーディング利用が売上を牽引しているなら、計算資源はそちらへ向きます。個人向けの上限が動いたときに「経営が厳しいのか」と受け取るのは、おそらく正しくありません。伸びているからこそ配分が変わる、という順序のほうが実態に近いはずです。
最後に、これらはすべて報道であって、会社の公表ではないという点は繰り返しておきます。上場する会社の数字は、いずれ開示の義務を伴った形で出てきます。そのとき初めて、今回の1,000億ドルが正しかったのかどうかを確かめられます。
Section 07
まとめ
2026年9月18日、ニューヨーク・タイムズがAnthropicの年換算売上について、2026年内に1,000億ドルを超えるペースにあると報じました。7月末時点で報じられていた650億ドルから2か月足らずで5割以上、2025年末の90億ドルからは約11倍の増え方です。牽引しているのは法人のコーディング利用だと伝えられています。
同じ日、ウォール・ストリート・ジャーナルは株式公開の目標時期が10月から11月へずれたと報じました。第3四半期の決算をそろえてから投資家向けの説明に入るためとされています。語られている評価額は約2兆ドル、調達額は最大1,000億ドルで、実現すれば6月のSpaceXの記録を上回ります。
2兆ドルは年換算売上1,000億ドルの約20倍。5月に確定した9,650億ドルが当時の470億ドルの約20.5倍だったので、倍率はほぼ変わっていません。値札が上がった理由は、期待の上積みではなく分母の増加のほうにあります。
Claudeの月額プランの価格は、今回の報道では動いていません。関係してくるのは、法人需要が計算資源の配分に与える影響と、上場後に値付けの背景が数字で読めるようになることの2点です。なお金額・時期はいずれも報道された数値で、同社の公表ではありません。
次に数字が動くのは、目論見書が公開される日だ。そこに並ぶのは報道された概算ではなく、開示の義務を負った内訳である。1,000億ドルというペースがどの欄に、どんな注釈付きで書かれているか。確かめられる機会は、その一度きりになる。