調査会社のガートナー(Gartner)が10月14日、AIインフラへの支出について、3.5兆ドルを超える分が2030年末までに減損の対象になりうるという予測を公表した。AI事業者がいまの投資ペースを続けた場合の話である。
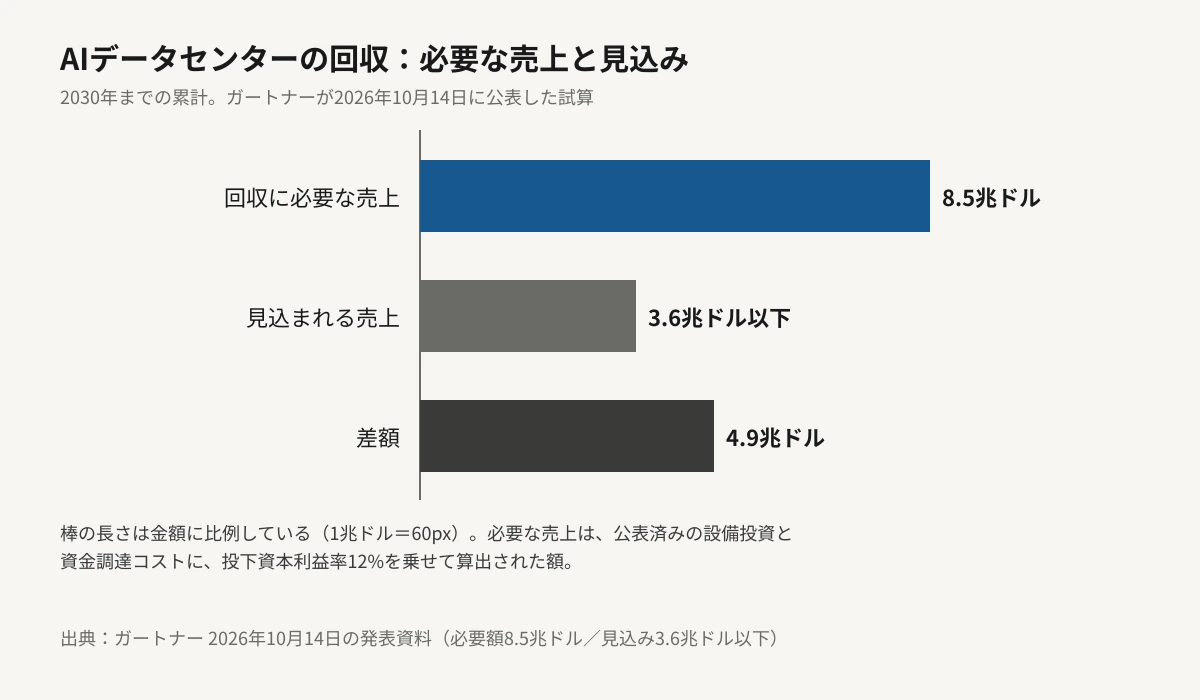
同社が置いた前提はこうだ。AI事業者は2026年にAIインフラへ約1兆ドル、2027年から2030年にかけてさらに約6兆ドルを投じる。この支出と資金調達コストを回収し、投下資本利益率12%を確保するには、2030年までに累計8.5兆ドルの売上が必要になる。ところがAIデータセンターに帰属する企業・個人向けAIの売上は、多く見積もっても3.6兆ドルにとどまる見込みだという。
もう一つ、同じ発表には事業者の生き死にに関わる予測が入っている。AIに特化して建てられたクラウド事業者(ネオクラウド)の8割超が、2030年までに独立した運営をやめるという見立てだ。ChatGPT・Claude・Gemini の値札は、この回収計算の上に乗っている。
⚠ 情報の鮮度について
一次情報はガートナーが2026年10月14日に公表した発表資料で、本記事の公開時点で約2日が経過しています。ここに出てくる金額・比率はすべて同社の予測であって、実績ではありません。投下資本利益率12%という前提を外せば結論も動きます。クライアント向けの報告書「Prepare for AI Market Consolidation: Capital Write-Downs Could Exceed $4 Trillion by 2032」が元になっており、報告書そのものは有料で公開されていません。本記事で確認したのは発表資料と、同社が6月に出した別の予測の内容です。
Section 01
ガートナーの予測とは何か──3.5兆ドルの中身
まず言葉を押さえたい。減損とは、買った設備の価値が将来の稼ぎで説明できなくなったときに、帳簿上の価値を切り下げる会計処理である。ここで対象になっているのは、GPUと建物と電力設備、つまりAIデータセンターそのものだ。
ガートナーの試算では、AI事業者の支出は2026年の約1兆ドルと2027〜2030年の約6兆ドルで、合計およそ7兆ドルになる。そのうち3.5兆ドル超が減損の対象になりうるというのが今回の数字で、支出のおよそ半分にあたる。
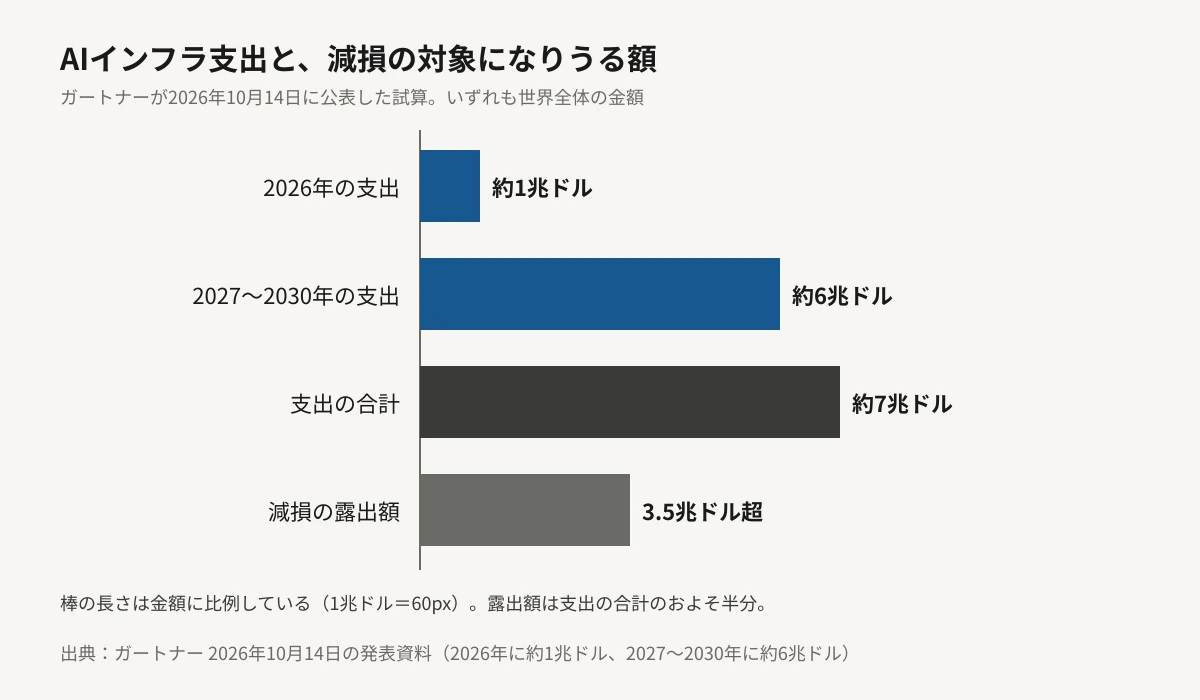
3.5兆ドル超
2030年末までに減損の対象になりうる額
約7兆ドル
2026〜2030年のAIインフラ支出(約1兆+約6兆)
12%
試算で前提にした投下資本利益率
投下資本利益率は、投じたお金に対してどれだけ利益が出たかを示す比率である。12%という水準は、借入や増資で集めたお金のコストを払ってなお事業が成り立つ目安として置かれている。ガートナーは、この12%に届くのは早くても2032年末と見ており、2032年までの期間では4兆ドルを超える資産価値が評価切り下げの対象になりうるとしている。
一言でまとめると──「AIの設備は、いま立っている計画のままでは半分が回収できない」という予測が、大手調査会社の名前で出てきました。読者に関係するのは減損そのものではなく、回収できない分をどこから取り戻しにくるかです。
Section 02
8.5兆ドル必要なのに3.6兆ドル──差額4.9兆ドルの読み方
今回の試算でいちばん情報量が多いのは、減損額そのものより必要な売上と見込まれる売上の開きのほうだ。
必要額の8.5兆ドルは、公表済みの設備投資と資金調達コストに12%の利益を乗せた、2030年までの累計である。これに対してAIデータセンターに帰属する売上の見込みは3.6兆ドル以下。差は少なくとも4.9兆ドルになる。
ここでもう一つ、選ぶ側に直接かかわる見立てが添えられている。同社シニア・ディレクター・アナリストのウィル・ソマー(Will Sommer)氏は、AIの売上のうち半分未満しか、大規模なAIインフラを自ら持つ事業者には入らないと予測している。言い換えれば、お金はデータセンターを建てた側ではなく、その上で動くサービスやアプリの側に多く流れる、という読みだ。
設備を持たない側が稼ぎ、設備を持った側が回収に苦しむ。この形が続けば、持っている側は値付けでしか埋められない。企業と個人のAI支出では利益の出る水準の回収に足りない、というのが同社の結論の要旨である。
ⓘ 「予測」と「実績」を分けて読む
ここまでの金額はすべて2030年までの見通しで、起きたことではありません。前提になっている投下資本利益率12%は同社が置いた基準で、各社が実際に求める水準とは異なります。差額4.9兆ドルも、必要額8.5兆ドルから見込み3.6兆ドルを引いた算術の結果です。AI事業者が設備投資の計画を縮めれば、必要額のほうが先に下がります。
Section 03
ネオクラウドとは何か、なぜ8割が独立運営を終えると見るのか
ネオクラウドは、AIと高性能計算の処理に的を絞って建てられたクラウド事業者を指す。GPUを大量に並べて貸すことが主な商売で、汎用のクラウドのように検索・広告・業務ソフトといった別の収入源を持たない。ガートナーはこの区分の事業者について、2030年までに8割超が独立した運営をやめると予測した。買収されるのか、合併するのか、たたむのか、その内訳は示されていない。
理由として挙がっているのは、コストの圧力と、差別化できる事業モデルが無いことの2点である。市場そのものは伸びる。AI向けに最適化したIaaS(計算資源を貸す形のクラウド)への支出は、2027年の660億ドルから2030年の1,740億ドルへ、約2.6倍になる見込みだという。それでもソマー氏は、この伸びは大半のAI計算事業者にとって足りないと述べている。
01
収入源が1本しかない
ハイパースケーラーは巨大で多様な収入があり、AI投資を何年も支えられる。ネオクラウドは計算資源を貸す以外の収入が無く、稼働率と単価の変動がそのまま経営に跳ね返る。
02
借入で建てている
データセンターもGPUも先に代金が出ていく資産で、資金は借入や社債で調達される。回収が遅れると金利の負担が先に来る。投下資本利益率12%という目安は、ここを払うための水準として置かれている。
03
市場の伸びでは足りない
AI向けIaaSの支出は2027年660億ドルから2030年1,740億ドルへ伸びる見込みだが、それを多数の事業者で分け合う。1社あたりに回る額は、積み上げた設備の規模に見合わない。
同社は6月にも別の予測を出しており、そちらでは2030年に2,670億ドル規模となるAIクラウド市場の20%をネオクラウドが取るとしていた。2つの数字は逆を向いているように見えるが、市場の定義が違うため1,740億ドルと2,670億ドルを直接は比べられない。事業者の数が減りながら、残った側のシェアが上がる形は両立する。データの置き場所を特定の国や地域に限れることを強みにする事業者も出てきている。
Section 04
回収の圧力は、どこから請求書に出てくるのか
ここまでは兆ドル単位の話だった。月20ドルを払っている側には遠い数字に見えるが、回収の圧力が利用者に届く経路は限られている。実際この秋に起きたことを並べると、経路は4つに整理できる。
| 圧力の出方 | 利用者に見える形 | 気づきやすさ |
|---|---|---|
| 単価の引き上げ | 導入価格・特別価格の終了。100万トークンあたりの金額が上がる | 高い(金額が変わる) |
| 量の切り下げ | 同じ月額で使える回数・時間・週あたりの上限が下がる | 低い(値札は動かない) |
| 無料枠の縮小 | 無料で使えるモデルが軽量のものだけになる | 中(使ってみて気づく) |
| 広告の挿入 | 無料・下位プランに広告が入る | 高い(画面に出る) |
いちばん近い実例が、期限の決まった導入価格である。Googleは10月13日に Gemini 4 Argon を広く提供し始めたが、API価格は100万トークンあたり入力2.00ドル・出力10.00ドルの導入価格で、公式の注記は2026年11月30日で導入期間が終わり、入力4.00ドル・出力20.00ドルが適用されると明記している。12月から倍である。経緯は Gemini 4 Argonの一般提供と11月30日の値上げ で詳しく扱った。
逆方向も同時に起きている点は押さえておきたい。7月にはAPIのトークン単価が5分の1になる値下げもあった(GPT-5.6 Lunaの80%値下げ)。回収の圧力は、全品目の値上げという形では来ない。量を売る層は下げ、賢さを売る層と期限付きの導入価格は上げるという形で、価格表の中が入れ替わる。
⚠ 値札が動かないまま負担が増える形がある
4つの経路のうち、いちばん気づきにくいのは「量の切り下げ」です。月額が据え置かれていると、請求書を見ても何も変わっていません。変わるのは週や月の上限に当たる回数で、同じ仕事をするために上のプランへ移ることになります。利用規約や料金ページの更新履歴より先に、自分の作業が途中で止まる頻度のほうが早く教えてくれます。
Section 05
ChatGPT・Claude・Geminiを使う側が見ておく3点
2030年の減損額を気にする必要は無い。見るべきなのは、この予測が当たる過程で自分の支払いに起きることだ。3つある。
A
期限のある価格は期限日を書き留める
導入価格・特別価格・紹介クレジットには終わりの日がある。直近は11月30日で、Gemini 4 ArgonのAPI価格が倍になる。開発でAPIを呼んでいるなら、12月以降の見積もりを倍の単価で引き直しておく。
B
年払いと長期契約は、相手の収入源を見る
今回の予測で名指しされたのは、収入源が計算資源1本の事業者だ。年払いや複数年の契約を結ぶ前に、その相手がAI以外の収入を持っているか、持っていないなら契約期間を短くできるかを見る。
C
出口を一度だけ試しておく
会話履歴やプロンプトの書き出し、別モデルへの差し替えを、困る前に1回やってみる。移せることが分かっていれば、値上げの通知が来たときに考える時間が要らない。
💡 自分の請求書で先に動く数字
兆ドルの話が自分に届いているかを見分ける手がかりは、月額よりも「同じ月額で終わらなかった仕事の件数」です。先月は最後まで走った処理が、今月は上限に当たって止まるようになったなら、価格表が動かないまま条件が変わっています。使っているサービスの上限の表記(週あたり・月あたりの回数やトークン数)を、スクリーンショットで1枚残しておくと比較できます。
Section 06
編集部の見立て
Editor's Opinion
今回の発表で重く見たのは、3.5兆ドルという額の大きさではありません。回収に必要な売上と見込まれる売上の差が、算術で4.9兆ドルと出てしまう点です。金額の大小は前提次第で動きますが、この差が埋まる道筋は「売上を増やす」か「投資を縮める」かの2つしかありません。どちらに転んでも、利用者の請求書は無関係ではいられません。
そのうえで、ソマー氏の「AIの売上の半分未満しかインフラを持つ事業者には入らない」という見立ては、選ぶ側にとっては悪い話ばかりではないと考えています。お金がアプリやサービスの層に流れるなら、その層の競争は続きます。私たちが日々比べているチャットやコード支援の使い勝手は、競争が続く場所で磨かれてきました。設備を持つ側の採算が苦しくなることと、読者が触る道具の選択肢が減ることは、同じ速さでは起きません。
気をつけたいのは、調査会社の予測が「当たる・当たらない」の勝負として読まれることです。2030年まであと4年あり、設備投資の計画は毎四半期書き換わります。この発表の使い道は未来を当てることではなく、いま自分が結ぼうとしている契約の期間と、相手の収入源を確かめる理由にすることだと思います。
そして、こうした予測が出た直後に値上げが起きるわけでもありません。実際に日付が決まっているのは、11月30日に終わるGemini 4 Argonの導入価格のような、個別の期限です。兆ドルの予測より、こちらのほうが先に請求書に出ます。
Section 07
まとめ
2026年10月14日、ガートナーが、AI事業者がいまの投資ペースを続けた場合、3.5兆ドルを超えるAIインフラ支出が2030年末までに減損の対象になりうると発表しました。前提は、2026年に約1兆ドル、2027〜2030年に約6兆ドルという支出です。
回収に必要な累計売上は8.5兆ドル、見込まれる売上は3.6兆ドル以下で、差は少なくとも4.9兆ドルです。必要額には資金調達コストと投下資本利益率12%が含まれており、同社はこの12%に届くのは早くても2032年末と見ています。2032年までには4兆ドルを超える資産価値が評価切り下げの対象になりうるとしています。
もう一つの予測は事業者の数に関わるものです。AIに特化したクラウド事業者(ネオクラウド)の8割超が、2030年までに独立した運営をやめるとされています。AI向けに最適化したIaaSへの支出は2027年の660億ドルから2030年の1,740億ドルへ約2.6倍に伸びる見込みですが、それでも大半の計算事業者には足りないという読みです。6月の別の予測では、2030年に2,670億ドル規模のAIクラウド市場の20%をネオクラウドが取るとされていました(市場の定義が異なるため直接比較はできません)。
いずれも予測で、実績ではありません。利用者の側で日付が決まっている変更は、11月30日に終わるGemini 4 Argonの導入価格です。
兆ドルの数字が本当かどうかが分かるのは2030年である。その前に、12月の請求書が来る。