Anthropic の新規上場が最終局面に入った。ロイターが11月13日に報じたところでは、投資家からの注文はロードショー初日の火曜日に売り出し株数の約2倍、木曜日の終わりには約6倍まで積み上がったという。価格が決まるのは米国時間11月18日、取引開始はその翌日になる見通しだ。
ただ、この上場で読む価値があるのは倍率ではない。売り出しと同時に、NVIDIA・Google・AMD・Broadcom・Micron・Microsoft・TSMCの7社が、別枠で260億ドル分の株を買う契約を結んでいる。いずれもAnthropicが計算資源やチップを買っている相手である。
そして同じ届出書には、Anthropicが計算資源とインフラのために結んだ契約の総額が約9,009億ドルと書かれている。うち約707億ドルは、9月末から1年以内に支払う分だ。調達した資金の行き先は、調達する前からほぼ決まっている。
⚠ 情報の鮮度について
一次情報は、Anthropicが2026年11月10日に米証券取引委員会へ提出した訂正届出書(Form S-1/A 第2号)、同日のCNBCの報道、そして11月13日のロイターの独自報道です。記事の公開時点で、ロイター報道からおよそ60時間が経過しています。金額はすべて同届出書に記載された公表値で、価格決定日と取引開始日は関係者の話として報じられたもの。届出書には日付が確定していません。
Section 01
Anthropicの上場価格はいつ決まるのか──注文は売り出し株の6倍と報じられた
Anthropicは11月10日、米証券取引委員会に訂正届出書を提出し、Class A普通株8億2,500万株を1株70.00〜78.00ドルで売り出すと記した。上場先はNasdaq Global Select Market、銘柄記号は「ANT」である。完全希薄化ベースの時価総額は最大1兆4,050億ドルになりうる、と同日のCNBCは伝えている。仮条件と時価総額の読み方は前回の記事で整理した。
そこから先の話が、今回の新しい部分にあたる。ロイターが11月13日に報じた取材によれば、注文の集まり方はこう動いた。ロードショー初日の火曜日の終わりで売り出し株数の約2倍、木曜日の終わりで約6倍。ロードショーは翌週水曜日まで続き、その日に価格が決まる見込みだという。CNBCは11月10日の時点で、すでに70〜78ドルの範囲で注文が埋まっていると書いていた。
6倍
木曜日時点の注文倍率(ロイター報道)
8.25億株
売り出すClass A普通株の数
70〜78ドル
1株あたりの仮条件
その後の報道では、注文が7倍近くに達したとも伝えられている(※観測。関係者の話として報じられたもので、会社の発表ではない)。ロイターは同時に、ひと桁台の倍率は注目度の高い上場としてはむしろ控えめだとも書いている。規模が大きいぶん、同じ倍率でも集まった金額は桁違いになる、という読み方である。
投資家の側が何を気にしているかも、同じ記事に出てくる。Googleをはじめとする競合が追い上げるなかでAnthropicが優位を保てるのか、コーディング以外の領域でもClaudeが選ばれ続けるのか。評価額の根拠として2028年の売上2,700億〜2,800億ドルという見通しが語られているが、ある投資家はそれより3割ほど低い数字を置いている(※観測。いずれも投資家・アナリスト側の見積もりで、会社の予想ではない)。
一言でまとめると──「買いたい人は集まった。ただし集まった資金の3割近くは、Anthropicが普段お金を払っている相手が出します」。上場は、需要の話であると同時に、取引先との資金の回り方の話でもあります。
Section 02
904億ドルの内訳──260億ドルは取引先7社が出す
報道で「最大904億ドル」という数字が並ぶが、これは一つの取引の金額ではない。中身は2本立てになっている。
1本目は、市場で売り出すClass A普通株だ。8億2,500万株を仮条件の上限78.00ドルで売れば643.5億ドルになる。2本目が、同時に行われる私募(プライベート・プレースメント)である。届出書によれば、Google・NVIDIA・AMD・Broadcom・Micron・Microsoft・TSMCの7社が、それぞれ個別に合計260億ドルのClass N普通株を、上場価格と同じ1株単価で買うことに合意している。仮条件の中間値74.00ドルで計算すると約3億5,135万株にあたる。
643.5億ドルと260億ドルを足すと903.5億ドル。報道が言う「最大904億ドル」はこの合計である。
| 内訳 | 株式の種類 | 金額 | 買う相手 |
|---|---|---|---|
| 市場での売り出し | Class A(議決権あり) | 643.5億ドル(上限価格の場合) | 公募に応じた投資家 |
| 同時の私募 | Class N(議決権なし) | 260.0億ドル | Google・NVIDIA・AMD・Broadcom・Micron・Microsoft・TSMC |
| 合計 | — | 903.5億ドル | — |
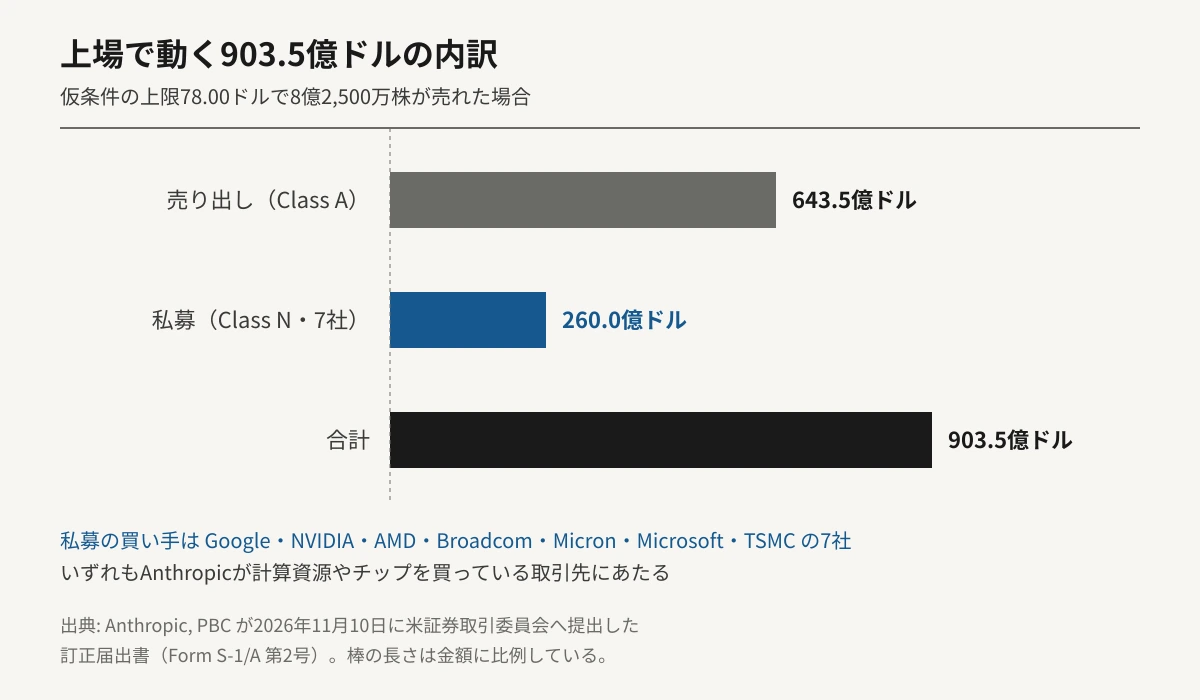
売り出す8億2,500万株のうち、Anthropic自身が売るのは8億135万1,354株で、残る2,364万8,646株は既存株主が売る分である。既存株主の売却分の代金は会社には入らない。会社の手元に残る金額は届出書に書かれており、仮条件の中間値74.00ドルを前提に、引受手数料と費用を差し引いて約846億ドル。引受会社が追加の株を買う権利を全部使った場合は約937億ドルになる。
ⓘ 「最大」が付く理由
904億ドルは、仮条件の上限で全株が売れた場合の合計です。価格が下限の70.00ドルで決まれば売り出しは577.5億ドルで、私募を足しても837.5億ドルにとどまります。注文が6倍集まったという報道が正しければ上限に寄る可能性が高いものの、最終価格は11月18日に決まるまで確定しません。
Section 03
Class N株とは何か──議決権のない株を7社が買う
7社が買うClass N普通株は、Class A普通株と経済的な権利は同じだが、法律で求められる場合を除いて議決権がない。届出書は、Class N株の保有者は主に事業上の戦略的パートナーであり、関係のない第三者へ売却・譲渡されるとClass A株へ自動的に転換される、と説明している。市場には上場されず、証券法上の「制限証券」として転売に制約がかかる。
この私募には、引受手数料がかからない。届出書は、Class N株の売却分についてAnthropicが代金の全額を受け取り、引受手数料も販売手数料も払わないと明記している。また、公募株にかかるロックアップや市場売却の制限は、このClass N株には適用されない。
資金の出どころを個別に見ると、話はさらに込み入っている。Googleの購入は、3月に結んだ転換社債の契約(Google 2026 NPA)に付いていた「上場時にClass N株を買える権利」を全部行使したものだと届出書は書いている。AMDの購入は、ハードウェア供給契約に基づくClass N株の購入義務の一部を満たすものだという。つまり7社のうち少なくとも2社にとって、この私募は新しい投資判断というより、既存の契約の履行にあたる。
ⓘ お金がどこを回っているか
7社はいずれも、AnthropicがGPU・カスタムチップ・メモリ・データセンターを買っている取引先です。その取引先が株式の代金として260億ドルを払い、Anthropicはその資金で計算資源を買う。支払いの一部が、株式の形でいったん出資に化けてから戻ってくる構図になります。契約として成立している事実であり、それ自体が問題というわけではありませんが、「外部から新しく入ってきたお金」と「取引先との間で回っているお金」は分けて読む必要があります。
なお私募は、上場の完了を条件として、その直後に実行される予定になっている。株主の承認も要る。逆向きの条件は付いておらず、私募が成立しなくても上場そのものは実行できる、と届出書は記している。
Section 04
手取り846億ドルに対し、契約済みの支払いは9,009億ドル
調達した846億ドルを、Anthropicは何に使うのか。届出書の「調達資金の使途」の欄は、運転資金・営業費用・設備投資(計算資源とインフラへの投資を含む)・人材の採用と維持、といった一般的な表現にとどまる。具体的な買収の計画は無いとも書かれている。
使い道をはっきり示しているのは、別の場所にある数字のほうだ。届出書によれば、2026年9月30日時点とその後に結んだ購入契約・リース契約(短期のものと、まだ開始していないリースを含む)の契約総額は約9,009億ドルで、そのほぼ全部が計算資源とインフラに関するものだという。時期の内訳も書かれている。
| 区分 | 金額 | 時期 |
|---|---|---|
| 1年以内に支払う分 | 約707億ドル | 2026年9月30日からの12か月 |
| 2030年までに発生する見込み | 約4,516億ドル | 2030年12月31日まで |
| 契約済みの総額 | 約9,009億ドル | 残りの大半は2031〜2045年 |
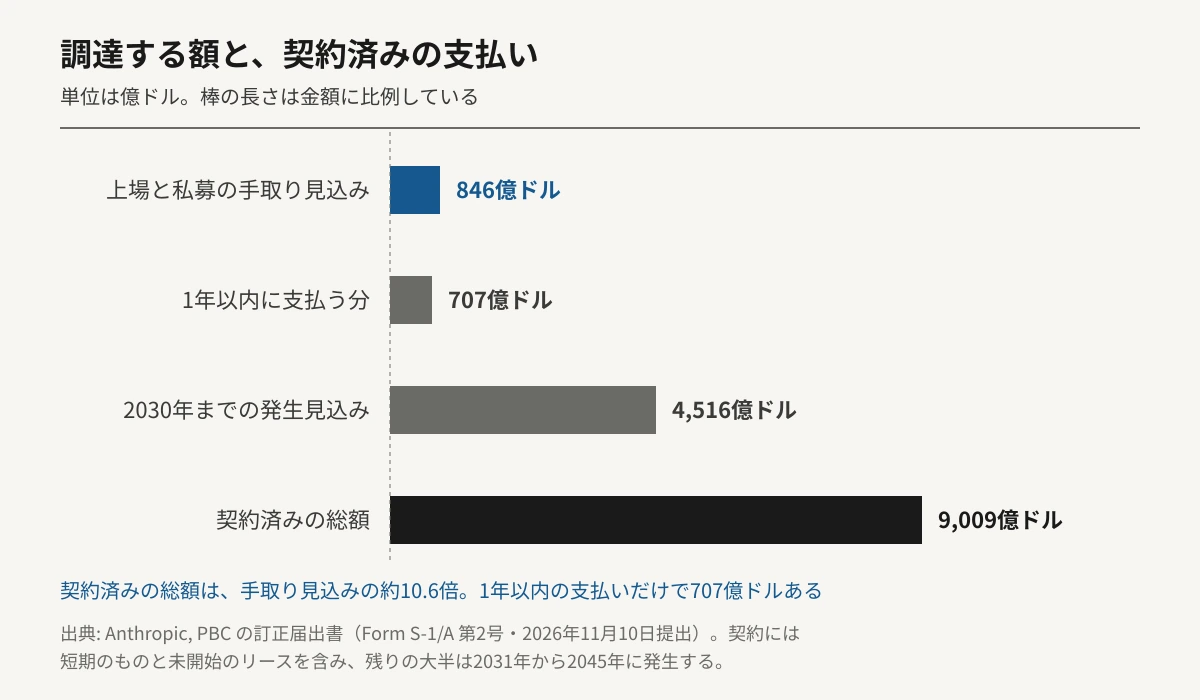
9,009億ドルは、手取り見込み846億ドルの約10.6倍にあたる。契約期間が2045年まで延びているので、すぐ全額を払うわけではない。それでも1年以内の707億ドルという数字は、今回の調達でほぼ1年分が埋まる程度ということを示している。Anthropicの2026年第3四半期の売上は169.56億ドル、営業損益は5.67億ドルの赤字だった。四半期の売上をそのまま4倍した年換算は約678億ドルで、1年以内の支払い707億ドルはこれとほぼ同じ水準になる。
伸び方も届出書から追える。財務諸表の注記にある非解約不能の購入コミットメント(中心はクラウド事業者のホスティング費用と第三者のインフラ利用料)は、2026年9月30日時点で約3,138億ドル。2025年12月31日時点の総額545.6億ドルから、9か月で約5.8倍になった。計算資源の費用が売上に占める比率が第2四半期の48%から第3四半期の58%へ上がった経緯は、別の記事で扱った。
846億ドルという調達額は単独では巨大だが、この支払い計画の前では1年分の手当てに近い。上場で入る資金は、競争に勝つための余裕資金というより、すでに結んだ契約を履行するための原資という性格が強い。
Section 05
Claudeを使う側に関係するのはどこか
上場そのものは、明日の料金表を書き換えない。それでも、Claudeを業務に組み込んでいる人にとって変わることが3つある。
01
料金とプランは当面そのまま
上場は株式の話で、APIの単価も定額プランの価格も、この取引で直接動くわけではない。11月10日に出た最上位モデルの2割値下げのような動きは、上場とは別の競争の結果として起きている。
02
数字が四半期ごとに外から見えるようになる
上場会社になれば、売上・損益・計算資源の費用が定期的に開示される。値下げがどこまで続けられるのか、利用上限がなぜ厳しいのかを、推測ではなく決算の数字で追えるようになる。これは選ぶ側にとって新しい材料だ。
03
取引先との結び付きが濃くなる
7社が株主に加わることで、チップとクラウドの供給元が資本の面でも固定される。供給の安定という意味では利点がある一方、特定の調達先への依存が強まる面もある。
⚠ 株価とサービスの値段を混ぜて読まない
上場初日に株価がどう動いても、それだけでClaudeの料金や上限が変わるわけではありません。逆に、株価が低調だからといってサービスが止まると考えるのも早計です。実際の判断材料になるのは、上場後に出てくる四半期の開示——とくに売上に対する計算資源費用の比率と、その推移のほうです。最初の決算発表がいつになるかは、上場後に会社が示します。
いま契約を見直す段階にある人にとって、実務的な意味はもう少し手前にある。Anthropicは上場に向けて数字を開示する義務を負った。これまで「報道によれば」でしか語れなかった採算の話が、今後は原典で確かめられる。乗り換えや増席を検討するとき、根拠の質が一段上がるということだ。
Section 06
編集部の見立て
Editor's Opinion
注文が6倍集まったという報道より、260億ドルという私募の金額のほうが、この上場の性格をよく表していると考えます。調達額の3割近くを、普段お金を払っている相手が出す。供給元が株主になれば関係は安定しますが、同時に「外部の投資家がいくらで買うか」という価格の試験が、その分だけ小さくなります。
そのうえで、9,009億ドルという契約総額は正面から見ておきたいところです。2045年まで延びる契約なので、すぐ全額を払うわけではありません。それでも1年以内の支払いが707億ドルある以上、846億ドルを手にしても、余裕が生まれるという話にはなりません。非解約不能の購入コミットメントだけを見ても、9か月で約5.8倍に膨らんでいます。
Claudeを使う立場からは、上場は不安材料でも安心材料でもなく、情報の質が変わる出来事だと受け止めるのが実際的だと考えます。これまで投資家向け説明会の又聞きでしか出てこなかった数字が、四半期ごとに原典で読めるようになります。料金やプランの変更が告知されたとき、その背景を自分で確かめられるかどうかは、契約の判断にそのまま響きます。
ひとつ留保を置くなら、需要の倍率は確定した事実ではありません。6倍も7倍も関係者の話として報じられた数字で、会社が公表したものではなく、最終的な配分も価格決定まで動きます。上場当日の株価だけで、この会社の採算を判断できるわけでもありません。
Section 07
まとめ
Anthropicの新規上場で、投資家の注文が売り出し株数の約6倍に達したとロイターが11月13日に報じました。売り出すのはClass A普通株8億2,500万株、仮条件は1株70.00〜78.00ドル、Nasdaqでの銘柄記号はANTです。価格決定は米国時間11月18日、取引開始はその翌日になる見通しとされています。
同時に、Google・NVIDIA・AMD・Broadcom・Micron・Microsoft・TSMCの7社が、議決権のないClass N普通株を合計260億ドル分、上場価格と同じ単価で買う契約を結んでいます。仮条件の上限で売り出しが643.5億ドルなので、合わせて903.5億ドル。報道が言う「最大904億ドル」はこの合計です。会社の手元に残る見込みは、中間値74.00ドルを前提に約846億ドルとされています。
一方で、同じ届出書には、計算資源とインフラの契約総額が約9,009億ドルと記されています。うち約707億ドルは2026年9月30日からの12か月以内、約4,516億ドルは2030年12月31日までに発生する見込みです。第3四半期の売上169.56億ドルを年換算した約678億ドルと並べると、1年以内の支払いだけで年換算の売上とほぼ同じ規模になります。
Claudeの料金や利用上限が、この上場で直ちに変わるわけではありません。変わるのは情報の出方で、上場後は売上と計算資源費用が四半期ごとに開示されます。
次に数字が動くのは米国時間11月18日、仮条件の上限である78.00ドルを超える価格が付くかどうかだ。注文が6倍という報道のとおりなら上限に届くはずで、届かなければ、需要の中身は報じられたほど厚くなかったことになる。