Claude を開発するAnthropicが米国時間11月2日、米証券取引委員会(SEC)へ株式公開のための訂正届出書(Form S-1/A)を提出した。10月26日に出した最初の届出書には2026年6月末までの数字しか載っていなかったが、今回の訂正で7〜9月期(第3四半期)の3か月が加わった。
加わった数字は、売上が大きく伸びた四半期に営業損益が黒字から赤字へ転じたことを示している。売上は169.56億ドルで、前の四半期の115.55億ドルから約47%増えた。それでも営業損益は、4〜6月期の9.74億ドルの黒字から5.67億ドルの赤字になっている。
反転の理由として同社が名指ししたのは、計算資源──AIを学習させたり動かしたりするためのコンピュータ──の調達方法だった。7〜9月期の計算資源・インフラ費用98.63億ドルのうち50億ドル分は短期の契約で借りた分で、同じ内容を多年契約で調達した場合よりかなり高いと書かれている。
他社の決算書の中身は、AIを選ぶ人にとって本来どうでもいい話だ。ただし同じ書類には、この四半期に値下げで約6億ドルの売上を手放したことも書かれている。値札を下げる側にどれだけ体力が残っているか、という話になる。
⚠ 情報の鮮度について
一次情報は、Anthropic, PBCが米国時間2026年11月2日に米証券取引委員会へ提出した訂正届出書(Form S-1/A)です。受理時刻は日本時間11月2日23時24分で、本記事公開時点で約61時間が経過しています。速報ではなく、数字の意味づけとして書いています。金額はすべて米ドルで、同書の百万ドル単位の記載を億ドルに換算したものです。四半期の数値は監査を受けていないデータとして同書に記載されており、今後の訂正で変わる場合があります。
Section 01
Anthropicの第3四半期の数字──売上169.56億ドルで営業赤字5.67億ドル
届出書に載った四半期の連結損益計算書から、2026年の3四半期分を並べると次のようになる。計算資源・インフラ費用は、AIを動かすためのコンピュータの利用料と、それを置く設備にかかる費用をまとめた項目である。
| 2026年 | 1〜3月期 | 4〜6月期 | 7〜9月期 |
|---|---|---|---|
| 売上 | 47.31億ドル | 115.55億ドル | 169.56億ドル |
| 計算資源・インフラ費用 | 33.87億ドル | 55.58億ドル | 98.63億ドル |
| 同・売上に占める割合 | 約72% | 48% | 58% |
| 営業損益 | −16.67億ドル | +9.74億ドル | −5.67億ドル |
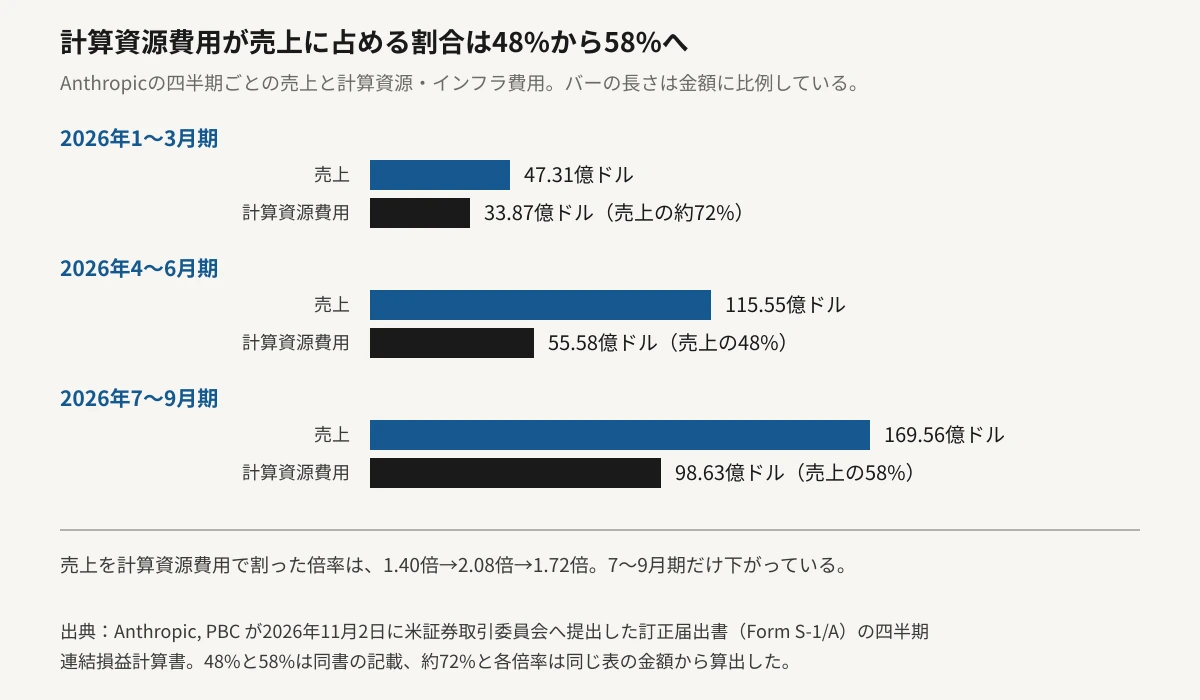
売上を計算資源・インフラ費用で割ると、1〜3月期は47.31億ドル÷33.87億ドルで1.40倍、4〜6月期は115.55億ドル÷55.58億ドルで2.08倍、7〜9月期は169.56億ドル÷98.63億ドルで1.72倍になる。同じ費用から引き出せた売上が、7〜9月期だけ前の四半期より少ない。届出書もこの点を認めており、計算資源の効率改善は進んだが追加調達分に打ち消されたと書いている。
58%
計算資源・インフラ費用が売上に占める割合(前期48%)
50億ドル
そのうち短期コミットメントで調達した分
1,127%
売上の前年同期比(計算資源費用は382%増)
売上の伸びそのものは落ちていない。前年同期比では売上が1,127%増、計算資源・インフラ費用が382%増で、売上の伸び率のほうが大きい。需要側の数字も同じ向きだ。直近12か月の売上が10万ドル以上ある顧客は、2025年3月末の約400社から2026年9月末には1万1,900社を超えた。
赤字に転じた原因は、費用の側にもう一つある。「その他の営業・一般管理費」が4〜6月期の10.31億ドルから7〜9月期の35.88億ドルへ増えており、この中に10月に発表された公益基金に関連する寄付マッチングの非現金費用19.60億ドルが入っている。届出書は営業赤字の主因として、短期コミットメントの50億ドルとこの19.60億ドル(本文では約20億ドルと記載)の2つを並べて挙げている。
ⓘ 「調整後」で見ると黒字のままです
同社は株式報酬・非現金の寄付・訴訟和解金を除いた「調整後営業利益」も開示しています。こちらは7〜9月期が24.63億ドルの黒字で、4〜6月期の22.35億ドルから増えました。ただし売上に対する率は19%から15%へ下がっています。調整後の数字は会計基準に沿った指標ではなく、何を除くかを会社が決めるものなので、会計基準どおりの営業損益(5.67億ドルの赤字)と並べて見るのが安全です。
一言でまとめると──「売上は47%伸びたのに、計算資源を急いで買い足したぶんで黒字が消えた四半期」です。買い足し方が高くついたことを、会社自身が書類に書いています。
Section 02
「短期コミットメント」とは何か──なぜ多年契約より高いのか
届出書によれば、同社は計算資源を利用できるようになる12〜18か月前に調達するのが通常で、そのため費用は近い将来については固定されており、約束した分が使えるようになるにつれて増えていく。長期の約束と引き換えに単価を抑える形である。
この仕組みは、需要が予定どおりに伸びる限りはうまく働く。困るのは、予定より早く需要が来たときだ。12〜18か月前に押さえた量では足りないので、足りない分をその場で買う。それが短期コミットメントで、届出書は「同じ内容を多年契約で調達した場合よりかなり高い」と明記している。
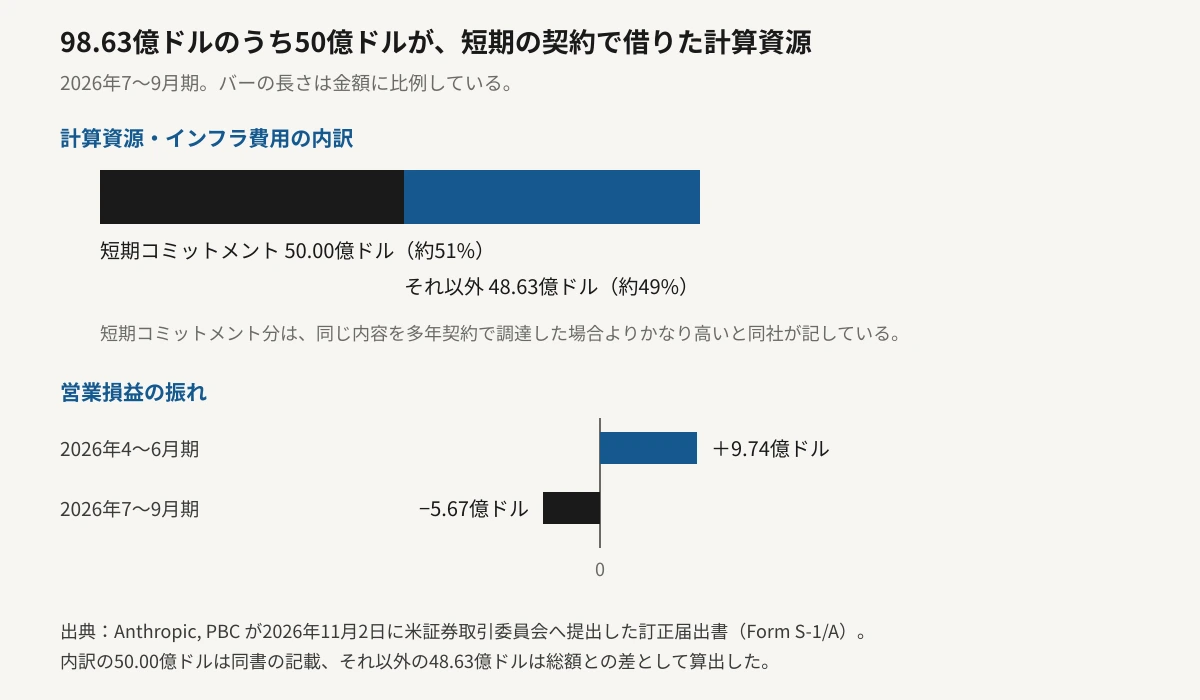
98.63億ドルのうち50億ドルが短期コミットメント分で、割合は約51%。この四半期の計算資源費用の半分が、割高な調達だったことになる。
In the three months ended September 30, 2026, our underlying compute efficiency improvements were partially offset by the delivery of additional compute, including $5.0 billion of compute under short-term commitments, which currently costs significantly more than comparable compute procured under our multi-year commitments. This reduced revenue per dollar of compute compared to the preceding quarter.
— Anthropic, PBC「Form S-1/A」(2026年11月2日提出)より
訳すとこうなる。2026年7〜9月期は、計算資源の効率改善が追加調達によって部分的に打ち消された。追加調達には短期コミットメントによる50億ドル分が含まれ、これは同等の資源を多年契約で調達した場合より現時点でかなり高くつく。結果として、計算資源1ドルあたりの売上が前の四半期より下がった──という内容である。
割高な調達に頼らずに済む形を、同社は作りにかかっている。届出書が「Anthropic Direct」と呼ぶのがそれで、クラウド事業者から期間契約で借りるだけでなく、チップそのものを直接リースし、自社のために運営される専用施設に置くという形を足す。データセンターの容量とその中に入れる計算機の約束を切り離せるので、先に場所を押さえ、高額な計算機の投資は必要がはっきりするまで遅らせられる、という説明である。短期で高く買った分を、安い長期の資源で埋め戻すことも狙いに挙げられている。
どのチップで動かすかも分散させている。届出書は、AWS Trainium・Google TPU・NVIDIA GPU・AMD GPUの4系統で学習と提供を行い、自社の振り分け層で価格と性能に合わせて処理を回していると記している。
Section 03
同じ四半期に、値下げで約6億ドルを手放していた
ここが、読者の請求書にいちばん近い行である。届出書の四半期ごとの売上の説明に、次の一文がある。4〜6月期から7〜9月期にかけて、利用の増加による増収は、新しいモデル版に合わせて導入した値下げと契約上の割引によって約6億ドル分だけ打ち消された。
比較できる数字が同じ段落にある。1年前の2025年7〜9月期から10〜12月期にかけて、同じ理由による減収は約7,000万ドルだった。値下げで手放した額は、1年で1桁増えている。
2025年7〜9月期 → 10〜12月期
値下げ・契約割引による減収は約7,000万ドル 同じ理由で売上から引かれた額。
2026年4〜6月期 → 7〜9月期
値下げ・契約割引による減収は約6億ドル 新しいモデル版に合わせた値下げと、契約上の割引の合計。
2026年7〜9月期
計算資源・インフラ費用が売上の58%へ うち50億ドルが短期コミットメント分。営業損益は5.67億ドルの赤字。
どのモデルの値下げがいくら分なのかは書かれていない。届出書が言っているのは、新しいモデル版を出すたびに単価を下げてきた結果が、四半期で約6億ドルの規模になったという事実だけである。10月に出たClaude Haiku 5.5のように、世代が変わるたびに単価が下がる動きは実際に続いていた。
この2つを並べると、7〜9月期の姿がはっきりする。調達費を割高な短期契約で膨らませながら、売る側の単価は下げていた。営業損益が黒字から赤字に振れたのは、この両側の動きが同じ四半期に重なった結果だと読める。
⚠ 「値下げが赤字の原因」とは書かれていません
届出書が営業赤字の主因として挙げているのは、短期コミットメントの50億ドルと寄付マッチングの19.60億ドルです。約6億ドルの値下げは、売上の伸びを説明する文のほうに出てきます。2つを並べているのは本記事の読み方で、同社が因果として説明したものではありません。
Section 04
8,954億ドルの約束と、1,466億ドルの手元資金
四半期の損益より桁の大きい数字が、同じ届出書の別の場所にある。2026年9月30日時点とその後に結んだ購入約束・リース契約・まだ開始していないリースを合わせた約束済みの支出は約8,954億ドルで、そのほぼ全額が計算資源とインフラに関するものだとされる。
内訳の時期も書かれている。2030年12月31日までに発生する見込みが約4,475億ドルで、残りのほぼ全部が2031年から2045年にかけて。2026年9月30日からの12か月以内に支払期限が来るのは約698億ドルである。この698億ドルは、7〜9月期の売上169.56億ドルの約4.1倍にあたる。
手元の備えも開示されている。9月30日時点の流動性は、公開による調達分を除いて1,466億ドル。現金・現金同等物が956億ドル、短期投資が363億ドル、借入枠の未使用分が148億ドルという構成で、内訳を足した額は端数処理のため総額と1億ドルずれる。9月に報道された契約総額の集計から数字がさらに膨らんだ形だが、こちらは報道による推計ではなく、同社が書類に書いた額という違いがある。
ⓘ 「約束した額」は「使った額」ではありません
8,954億ドルは最長2045年までの20年近くにわたる約束の合計で、どこかの年に一度に出ていく額ではありません。一方で、取り消しのできない最低購入義務や使わなくても払う条項を含む契約だと同書は説明しています。四半期の損益計算書に出てくるのは、このうち実際に使えるようになった分だけです。読むときは「いつまでに、いくら」の時期の区切りと一緒に見てください。
Section 05
Claudeを使う側に関係するのはどこか
はっきりさせておくと、この届出書にClaudeの値上げの予告は書かれていない。書かれているのは、売る側の原価の構造である。そのうえで、立場ごとに関係するところは分かれる。
A
月額プランを使っている人
Pro・Max・Ultraの月額は今回の書類では動いていない。ただし10月末のプラン名の変更のように、月額を据え置いたまま使える量の条件だけが動くことは実際に起きている。見るのは価格表ではなく、上限の条件のほうになる。
B
APIを従量で使っている人
届出書が示したのは、世代交代のたびの値下げが四半期で約6億ドルの規模まで来ていることと、その原価が割高な短期調達で膨らんでいること。新しい世代が出たときに単価が下がるかどうかは、この両方の兼ね合いで決まる。
C
組織で予算を持っている人
12か月以内に期限が来る約束が698億ドルある一方、手元の流動性は1,466億ドル。少なくとも向こう1年の資金の裏付けは書類の上で足りている。計算に入れるのは倒れるかどうかではなく、原価が高い時期に単価の引き下げが止まる可能性のほうだ。
⚠ 次に確認する行は決まっています
次の訂正届出書か、上場後の最初の四半期報告書で見る行は1つです。計算資源・インフラ費用の中の「短期コミットメント」が、50億ドルから増えているか減っているか。減っていれば、割高な調達は一時的なものだったことになります。増えていれば、需要が押さえた量を超え続けていることになります。あわせて売上に占める割合が58%からどちらへ動くかも、同じ段落に書かれるはずです。
Section 06
編集部の見立て
Editor's Opinion
赤字そのものは、この四半期の見どころではないと考えます。売上が47%伸びた四半期に5.67億ドルの赤字を出したところで、9か月で見れば売上332.42億ドルに対する営業損失は12.60億ドルで、1年前の同じ9か月の52.24億ドルの損失より小さくなっています。数字の形としては改善の途中です。
注目したいのは、赤字の理由として会社が選んだ説明のほうです。「需要が読めず、足りない分を高く買った」と書類に書くのは、裏を返せば自社の需要予測が12〜18か月前の時点では小さすぎたと認めることになります。計算資源の調達が1年以上先の読みで決まる商売では、これは仕組みの話です。モデルが当たるほど、押さえ損ねる量が増えます。
そのうえで値下げの行を見ると、受け取り方が変わります。四半期で約6億ドル分の値下げは、原価が膨らんでいる最中に行われています。1年前の同じ項目が約7,000万ドルだったことを思えば、単価を下げる速さ自体が上がっていることになります。原価が上がっている時期に値札を下げ続けていたのは、下げたかったからではなく、下げないと選ばれない市場だからでしょう。
読者の立場では、この書類から料金の予測を立てる必要はありません。立てられるのは確認の段取りだけです。世代が変わったときに単価が下がったかどうか、月額の上限の条件が書き換わっていないかどうか。原価の構造が分かったことの値打ちは、値上げを予知できるからではなく、値札が動いたときに理由を取り違えなくなるところにあると考えています。
Section 07
まとめ
Anthropicが米国時間2026年11月2日に米証券取引委員会へ提出した訂正届出書(Form S-1/A)で、2026年7〜9月期の数字が加わりました。売上は169.56億ドルで前の四半期の115.55億ドルから約47%増えた一方、営業損益は9.74億ドルの黒字から5.67億ドルの赤字へ転じています。
計算資源・インフラ費用は98.63億ドルで、売上に占める割合は前期の48%から58%へ上がりました。このうち50億ドルは短期コミットメントで調達した分で、同じ内容を多年契約で調達した場合よりかなり高いと同書に書かれています。営業赤字の主因としてはもう1つ、公益基金に関連する寄付マッチングの非現金費用19.60億ドルが挙げられています。会計基準に沿わない「調整後営業利益」は24.63億ドルの黒字ですが、売上に対する率は19%から15%へ下がりました。
同じ書類には、4〜6月期から7〜9月期にかけて、新しいモデル版に合わせた値下げと契約上の割引で約6億ドルの増収が打ち消されたとも記されています。1年前の同じ項目は約7,000万ドルでした。原価が膨らんだ四半期に、売る側の単価は下がっていたことになります。
約束済みの支出は約8,954億ドルで、うち2026年9月30日からの12か月以内に期限が来るのが約698億ドル。9月30日時点の流動性は1,466億ドルです。Claudeの料金については、この書類に値上げの予告は含まれていません。
次に数字が更新されるのは、上場に向けた次の訂正届出書か、上場後の最初の四半期報告書になる。見る行は決まっている。計算資源・インフラ費用の中の「短期コミットメント」が、50億ドルから増えているか減っているか。その1行が、Claudeの次の値札の原価側を決める。