Anthropic が10月26日、株式を公開するための書類「Form S-1」を米証券取引委員会(SEC)に提出した。上場先はナスダックで、銘柄記号は「ANT」を申請している。
ここまでは7月から報じられてきた話の確認にすぎない。目新しいのは中身だ。これまで関係者の匿名の話として断片的に伝わっていた数字が、記載を誤れば法的責任が生じる書類の形で、まとめて外に出た。
そのなかに、AIを選ぶ側がいちばん知りたかった数字が1つ入っている。2026年7〜9月の3か月で、Claude Enterpriseの利用者のうちClaude Codeを使わない人の支出は平均で月75ドル未満。同じ期間に、Claude Codeを使う利用者の上位5%はその約20倍を使っていた。同じ会社の同じ契約の中で、請求が2桁違っていたことになる。
⚠ 情報の鮮度について
一次情報はAnthropicがSECに提出したForm S-1そのもので、受理は米国東部時間2026年10月26日9時(日本時間同日22時)です。本記事公開時点で約15時間が経過しています。本文の金額は同書類に記載された2026年1〜6月の実績、利用状況の数値は2026年9月30日までの指標です。公開価格・発行株数・上場日は書類では空欄で、まだ決まっていません。
Section 01
Anthropicの目論見書とは何か──10月26日に出た書類の要点
目論見書は、株式を売り出す会社が投資家に向けて事業と財務を開示する書類だ。米国ではForm S-1という様式で提出する。書くのは会社自身だが、重要な事実を誤って記載すれば法的責任が生じる。匿名の関係者の話とは、重みがまるで違う。
今回の書類で初めて確定した形で出た数字のうち、主なものはこれだ。
162.86億ドル
2026年1〜6月の売上
14.0倍
前年同期(11.63億ドル)からの伸び
6.93億ドル
同じ期間の営業損失
半年の売上は162.86億ドル。前年同期は11.63億ドルだったので、14.0倍に伸びた。2025年の通年の売上は45.85億ドルだったから、半年でその約3.5倍を売っている。
同じ期間の純損失は807.48億ドルと記載されている。売上162.86億ドルに対して約5倍の赤字だが、この数字は読み方を間違えやすい。中身の9割近くは現金の出入りを伴わない項目で、本業の損失は6.93億ドルにとどまる。分けて見るのが第4章だ。
一言でまとめると──「Claudeの請求書は、席の数ではなく、エージェントを何体走らせたかで決まる」。目論見書が示した1人あたり支出の約20倍の開きと、売上の8割が従量課金だという内訳が、そのことを数字で裏づけています。
Section 02
Claude Codeの料金はどれだけ違うのか──月75ドル未満と、その約20倍
この書類でもっとも実務に近い数字は、財務諸表ではなく事業の説明の中にある。2026年7〜9月の3か月について、同社はこう書いた。Claude Enterpriseの利用者のうちClaude Codeを使わなかった人の支出は平均で月75ドル未満。Claude Codeを使った利用者の上位5%は、その約20倍を使った。
書類にあるのは「75ドル未満」と「その約20倍」までで、金額そのものは書かれていない。75ドルを20倍すれば月1,500ドル、年に直せば1人あたり1万8,000ドルになる。
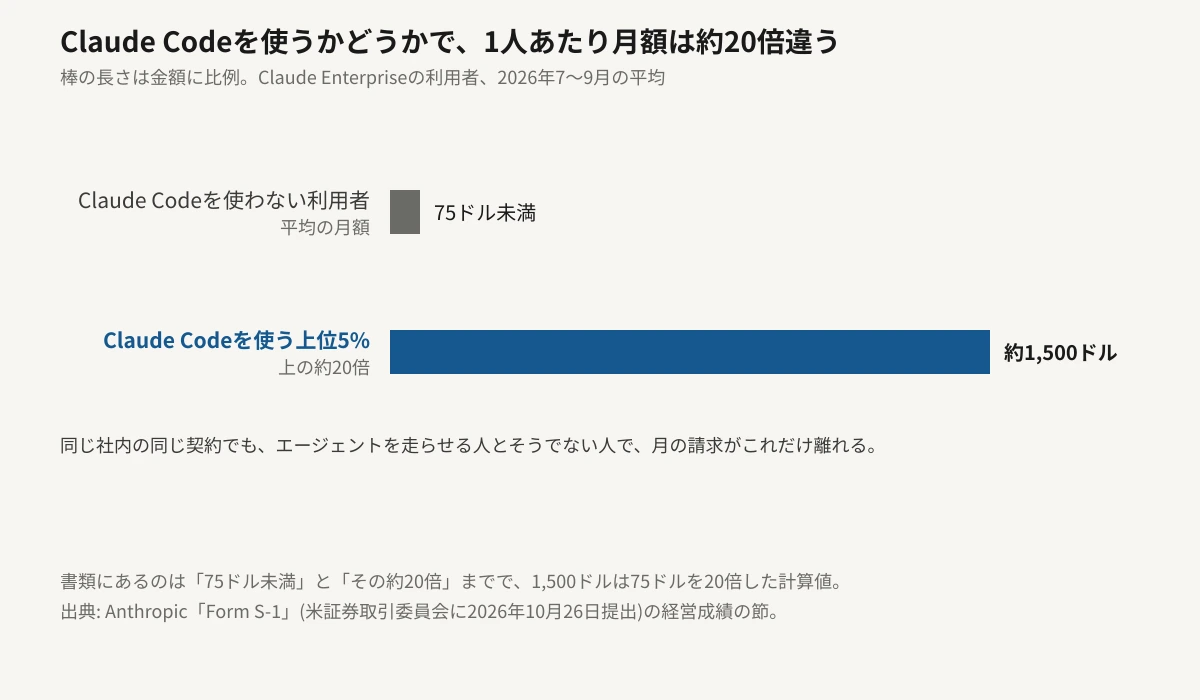
ここから分かるのは、Claudeの費用が利用人数からはほとんど予測できないということだ。チャットで相談するだけの人は月75ドルに収まる。一方、エージェントにコードを書かせ、テストを回させ、落ちたところを直させる人は、同じ契約のまま2桁違う額を積み上げる。席を1つ増やすことの意味が、使い方によって20倍変わる。
10月下旬にAnthropicがClaude Enterpriseへ共通予算と4つの管理ブレーキを入れたのは、この分布に対する答えだったと読める。席代を一律に上げる代わりに、超えた分を誰の予算に付けるかを管理者に選ばせる形である。
💡 自分の組織の数字で確かめる
この約20倍は、Anthropicが自社の顧客全体を見て書いた分布です。自分の組織に当てはまるかどうかは、管理画面の利用実績を1か月ぶん、人ではなく用途で分けると見えます。チャットでの相談、文章の下書き、エージェントによるコード作業の3つに割り、消費の上位5人が全体の何割を占めるかを数えてください。上位に偏っているなら、席数を見直すより先に、超過分をどの予算に付けるかを決めたほうが請求の見通しが立ちます。
顧客の側の数字も出た。年10万ドル以上をAnthropicに払う顧客は、2025年9月末の950社超から2026年9月末には11,900社超になった。同じ顧客からの売上が1年でどれだけ増えたかを示す指標(Net Revenue Retention)は、2026年9月30日時点で約900%と記載されている。離脱を差し引いても、既存の顧客の支出が9倍前後になった計算だ。
Section 03
売上の8割は従量課金だった
Anthropicは自社の課金の形を「pay-for-intelligence」と呼んでいる。使った量に応じて払う従量課金のことだ。書類には、その比率の推移が年ごとに書かれている。
| 課金の形 | 2024年 | 2025年 | 2026年1〜6月 |
|---|---|---|---|
| 従量課金(使った量で払う) | 2.88億ドル/75% | 38億ドル/83% | 131億ドル/80% |
| 定額(サブスクリプション) | 0.98億ドル/25% | 7.89億ドル/17% | 32億ドル/20% |
定額の売上も2年で30倍以上に増えてはいる。それでも比率は25%から20%に下がった。Anthropicの売上は、席や契約の数ではなく、処理されたトークンの量で決まる構造になっている。第2章の20倍の開きは、この構造がそのまま利用者側に映ったものだ。
書類には、定額と従量のつなぎ目についても書かれている。契約した枠の上限に近づいた利用者は、上位のプランに移るか、追加の利用量を直接買う。Claude Codeの週あたり上限が利用者の関心事になってきたのは、この設計の裏返しである。上限は制限であると同時に、従量課金への入口でもある。
もう1つ、売り方の変化も数字に出ている。クラウド事業者のマーケットプレイス経由の売上は、2023年の11%、2024年の32%、2025年の47%を経て、2026年上期は48%になった。他社のモデルと同じ棚で、すでに売上の半分近くが動いていることになる。企業が新しい契約を結ばずに使い始められる経路が太くなったぶん、乗り換えの摩擦も小さくなっている。
Section 04
807億ドルの赤字の正体
純損失807.48億ドルのうち、723.88億ドルは「転換社債・デリバティブ負債・SAFEの公正価値の変動」である。過去に発行した転換社債などの評価額が、会社の企業価値が上がったせいで膨らみ、その増分が損失として計上されたものだ。現金が出ていったわけではない。残る87.57億ドルのその他費用も、社債の購入契約にかかる資産と負債を公正価値で評価したことによるもので、やはり現金の支出ではない。
本業の損益、つまり営業損失は6.93億ドルである。前年同期の21.35億ドルから3分の1以下に縮んだ。売上が14倍になるあいだに、本業の赤字は小さくなった。
四半期に割ると、もっとはっきりする。1〜3月は16.67億ドルの営業損失だったが、4〜6月は9.74億ドルの営業利益に転じた。この2つを足したものが上半期の6.93億ドルの損失である。直近の四半期だけを見れば、Anthropicの本業はすでに黒字だった。
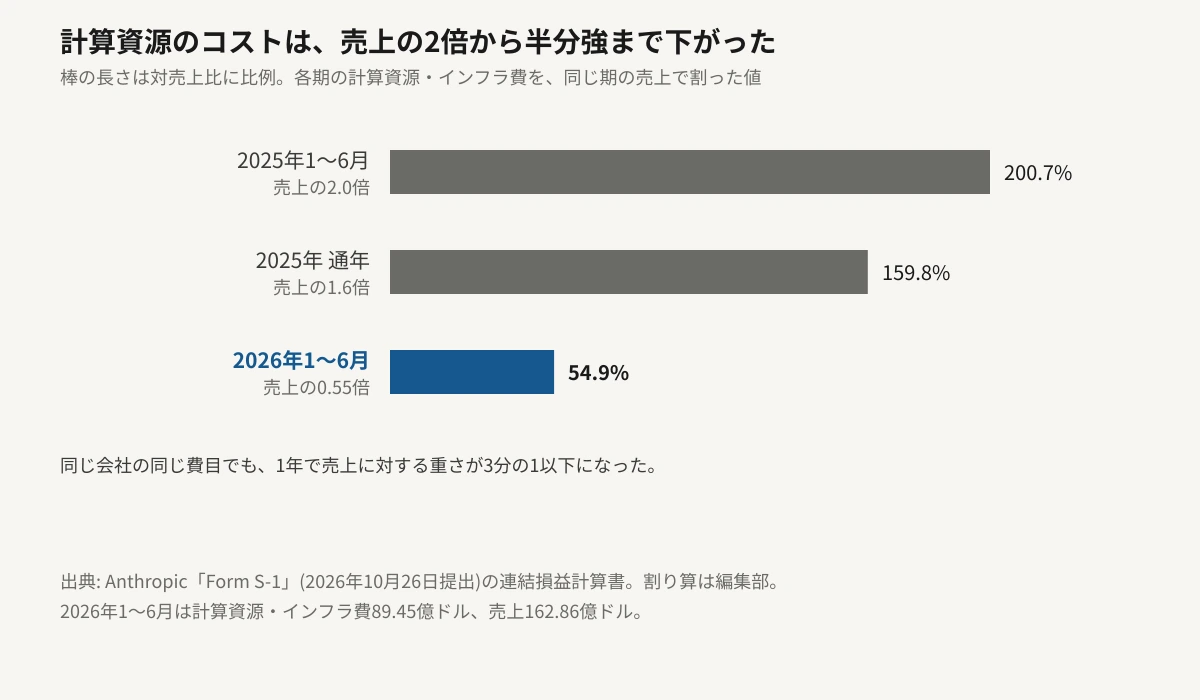
縮んだ理由は、費用の内訳を売上で割ると見える。計算資源・インフラの費用は2026年上期が89.45億ドルで、売上162.86億ドルの54.9%にあたる。前年同期は売上の200.7%、2025年通年は159.8%だった。9月に伝わっていた「計算資源に売上の1.6倍」という姿から、半年で半分強まで下がっている。
この改善が、値下げの原資になっていると同社は説明する。書類には、2026年9月に出したClaude Fable 5.1で典型的な作業の費用を約25%下げ、複雑なコーディングや自律的な作業では最大45%下がったとある。同じ月のClaude Opus 5.5では、1タスクあたりの費用がOpus 5比で約40%下がったという。そして、そのうえでこう書いている。
In each case, the reduction was a combination of a lower price and improved efficiency, the contributions of which depend on the task. Because of our compute efficiency, we have been able to make these improvements while preserving our margins.
— Anthropic「Form S-1」(2026年10月26日提出)より
この「1タスクあたりの費用」は、同じモデルでも設定によって動く。推論に多くの計算量を割り当てる設定では1タスクの費用が上がるという第三者の計測も出ており(※観測)、書類の約40%は標準的な設定での数字として読むのが安全だ。
値下げと効率改善の組み合わせであり、どちらの寄与が大きいかは作業によって違う。そして利益率は維持したまま下げている、という主張だ。身を切った値下げではないと言っていることになる。上場の審査を受ける書類での記載なので、この種の表現は決算の数字で後から検証されうる。
費用でもう1か所、桁が動いている項目がある。販売・マーケティング・提携の費用が、前年同期の1.2億ドルから31.68億ドルへ、約26倍になった。研究開発に金を使う会社から、売るために金を使う会社への移行が、半年で起きている。
Section 05
2,656億ドルの支払い義務が、値札の下にある
本業が黒字に転じたという話は、ここで一度止まる。財務諸表の注記には、2026年6月30日時点で解約できない購入契約の最低保証分が約2,656億ドルあり、支払いは1年から20年にわたると書かれている。半年の売上162.86億ドルの約16倍だ。
相手と期間も書類に出ている。Microsoftとは2026年11月から2033年5月までに最低449億ドル、Amazonとは2026年5月から2036年4月までに最低1,100億ドル、Googleとは2026年4月から2033年7月までに最低約1,145億ドル。いずれも実際の使用量に関わらず払う約束で、AmazonとGoogleの契約では支出が最低額を下回れば差額を払う。どれも相手側の重大な契約違反がなければ解約できない。
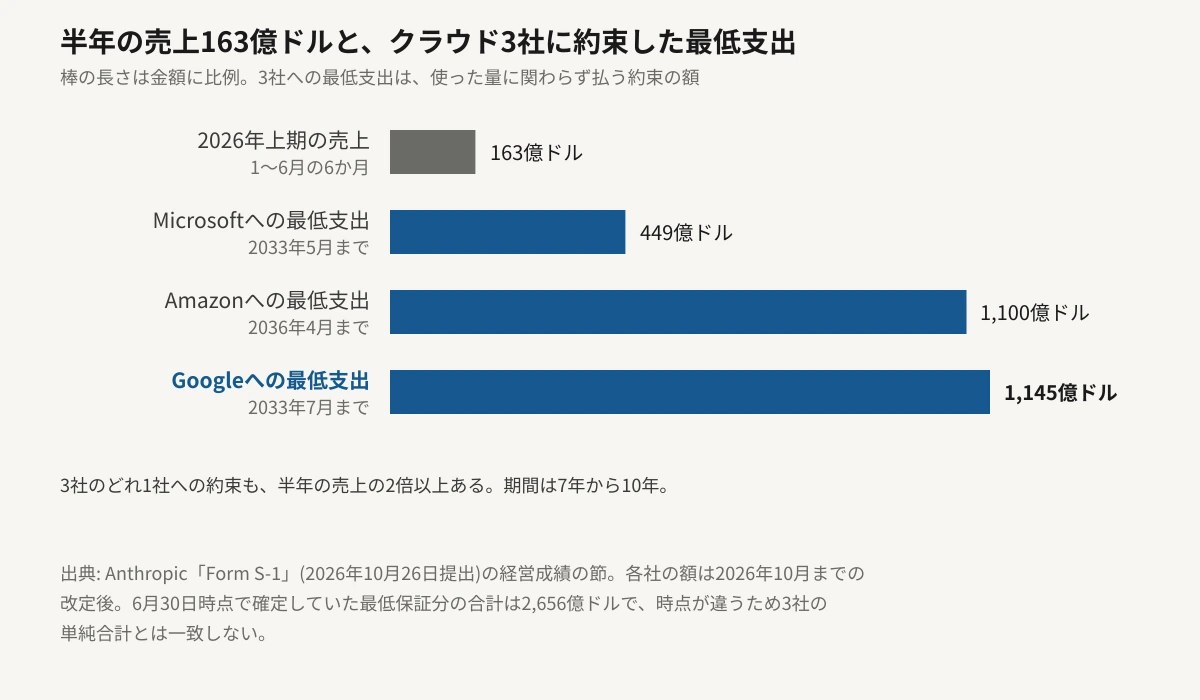
金額が確定していない契約は、この合計の外にある。書類には、2028年から2031年に受け取るTPUの追加分が1,250億〜1,500億ドル、SpaceXAIとの契約が最大1,205億ドル、Nscaleとの契約が最大446億ドルと書かれている。報じられる「総額」が媒体によって違うのは、どこまでを数えるかが分かれているからだ。
使った分だけ受け取る会社が、使わなくても払う義務を抱えている。この非対称が、Claudeの値札と上限の形を決めている。容量は先に買ってあるので、埋まらない容量は損失になる。だから単価を下げて量を呼ぶ動きには合理がある。同時に、特定の使い方が想定を超えて容量を食えば、上限や優先度で均す動きにも合理がある。この半年に起きた値下げと上限の見直しは、どちらも同じ表の上の出来事だった。
⚠ この金額の読み方
2,656億ドルは、これから最長20年かけて払う最低額の合計です。1年あたりの負担ではありません。また、支払額が契約で確定していない計算資源の契約は、この合計に含まれていません。2026年9月30日より後に結んだ分の総額も、今回の書類では金額が空欄のままです。比べるときは、半年の売上とではなく、同じ年数で見込む売上と比べてください。
Section 06
空欄のまま出された3か所
今回の書類は、最初の提出版である。金額や株数の一部は意図的に空けてあり、修正版で埋められる。読者の側から見て重いのは、次の3か所だ。
01
公開価格のレンジと発行株数
「1株あたり◯ドルから◯ドル」の欄が空いている。会社が自分でいくらの値札を付けるかは、まだ書類のどこにも無い。報道されている2兆ドル規模という評価額は、この書類に書かれた数字ではない(※観測)。
02
10月31日時点の年換算売上
直近28日間の消費をもとに1年分に換算した指標を同社は重視しているが、肝心の10月31日時点の値は空欄である。四半期をまたいだ直近の勢いが、この1欄で分かる。
03
9月30日以降に結んだ約定の総額
「9月30日時点およびそれ以降に結んだ契約の総額は◯ドル超」という文が、金額だけ空いている。第5章の2,656億ドルは6月30日時点の数字なので、いまの約定の規模はこの欄が埋まるまで分からない。
つまりこの書類は、値札以外のほぼ全部が書かれた書類である。上場が11月になるという見方も報じられているが、日付も書類には無い(※観測)。
7月下旬
上場に向けた投資家回りが報じられる 非公開市場での評価額が関係者の話として伝えられた段階で、書類そのものは公開されていなかった。
9月下旬
2025年通年の実績が伝わる 計算資源に売上の1.6倍を払い、売上の4分の1が2社から来ていたという姿が報じられた。
10月中旬
第3四半期の売上が報じられる 168億ドル、前期比45%で伸びは鈍化という内容だった。いずれも関係者の話にもとづく報道だった。
10月26日
Form S-1をSECに提出 ここまでの数字が、法的責任を伴う書類の形で確定した。顧客の集中も更新され、9か月間で売上の10%を超える単独の顧客はなく、上位5社で約25%になっている。2026年7〜9月は上位5社以外からの売上が約79%で、1〜3月の約64%から上がっている(=上位5社への集中が36%から21%へ下がった)。
これから
修正版で空欄が埋まる 公開価格のレンジ、10月31日時点の年換算売上、9月30日以降の約定額が入る。3つは同じ書類の中で埋まるので、まとめて読める。
Section 07
編集部の見立て
Editor's Opinion
この書類でいちばん使える数字は、807億ドルの赤字でも2,656億ドルの約定でもなく、月75ドルと、その約20倍だと考えます。前の2つは投資家が読む数字ですが、最後の1つは請求書を払う人が読む数字です。
Claudeの料金について、これまで公表されていたのは席の値段でした。個人向けの月額、Enterpriseなら別の値段、という形です。今回出てきたのは、同じ契約の中で実際に消費された額の分布でした。チャットだけなら月75ドルに収まり、エージェントを回す人はその20倍を使う。席の値段は費用の上限ではなく、入口の値段だったということです。
この分布を知っているかどうかで、社内に導入するときの設計が変わります。知らなければ人数×席代で予算を組み、エージェントを使い始めた数人の消費で予算が溶けます。知っていれば、最初から用途ごとに予算を分け、超過分を誰が持つかを決めておけます。Anthropicが共通予算と管理ブレーキを用意したのは、この順番で詰まる会社を実際に見てきたからでしょう。
もう一点、値下げについて「利益率は維持したまま」と書類に書いたことは重いと考えています。採算を割って値段を下げているのではない、という主張は、上場後は四半期ごとに数字で確かめられる立場に置かれます。安さが続くかどうかを占うより、この一文が次の決算で裏づけられるかを見るほうが、ずっと確実です。
Section 08
まとめ
Anthropicが2026年10月26日、Form S-1をSECに提出しました。上場先はナスダック、銘柄記号は「ANT」を申請しています。2026年1〜6月の売上は162.86億ドルで、前年同期の11.63億ドルから14.0倍になりました。
純損失は807.48億ドルですが、そのうち723.88億ドルは転換社債などの評価額が上がったことによる計上で、現金の支出ではありません。本業の営業損失は6.93億ドルで、前年同期の21.35億ドルから3分の1以下に縮みました。四半期で見ると、1〜3月は16.67億ドルの営業損失、4〜6月は9.74億ドルの営業利益です。計算資源・インフラの費用は売上の54.9%で、前年同期の200.7%から下がっています。
利用側の数字では、Claude Enterpriseの利用者のうちClaude Codeを使わない人の支出が平均で月75ドル未満、使う利用者の上位5%はその約20倍、つまり月1,500ドル前後でした。売上の内訳も従量課金が80%、定額が20%で、席ではなく使った量で決まる構造が確認できます。
一方、2026年6月30日時点で解約できない支払い義務が約2,656億ドルあり、Microsoftには最低449億ドル、Googleには最低約1,145億ドルを、使用量に関わらず払う約束になっています。
書類に入っていないのは値札だけです。公開価格のレンジが入った修正版が出るとき、同じ書類の中で空欄だった10月31日時点の年換算売上と、9月30日以降に結んだ約定の総額も一緒に埋まります。Claudeの単価と上限が来年どう動くかは、その3つの欄が並んだ時点で、いまよりはっきり読めるようになります。