ロイターが米国時間の9月28日、Anthropic の上場目論見書を入手したとして、その中身を報じた。Claude を作っている会社が1年でいくら売り、いくら使ったのか。まとまった数字が外に出たのは、これが初めてになる。
出てきた数字は、2つの方向にはっきり振れていた。2025年の売上は45.9億ドル。前年の3.86億ドルから、1年で11.9倍に伸びている。ところが同じ年、計算資源とインフラに使った費用は73.3億ドルだった。売上1ドルにつき、およそ1.6ドルを計算資源に使っていたことになる。
この比率は、あなたが毎月払っている金額と無関係ではない。値札の裏側にある原価が、初めて桁まで見える形で置かれたからだ。
⚠ 情報の鮮度について
一次情報は、ロイターが米国時間2026年9月28日に配信した独自記事です(記者はEcho Wang氏)。同社が入手したとする上場目論見書に基づく報道で、目論見書そのものは9月29日時点で米証券取引委員会のEDGARに公開されていません。本文の金額はすべて、この報道が伝えた目論見書の記載であり、編集部が目論見書の原本を読んで確認したものではないため、逐語の引用は行っていません。金額は米ドルのまま表記し、円換算はしていません。
Section 01
目論見書に書かれていた2025年の数字
目論見書(もくろみしょ)は、株式を公開する会社が投資家向けに出す説明書のことだ。売上・費用・損失・抱えているリスクを、決まった様式でまとめて開示する。未公開のままなら外に出ない数字が、ここで初めて表に出る。
ロイターが伝えた2025年(1月〜12月)の主な数字は、次のとおりである。
| 項目 | 2025年 | 2024年 |
|---|---|---|
| 売上 | 45.9億ドル | 3.86億ドル |
| 計算資源・インフラの費用 | 73.3億ドル | 約3倍に増加(実額は非開示) |
| 営業費用の合計 | 126.5億ドル | 非開示 |
| 営業損失 | 80.6億ドル | 29.8億ドル |
| 純損失(会計上) | 419.7億ドル | 83.1億ドル |
| 手元資金(12月31日時点) | 202.8億ドル | 非開示 |
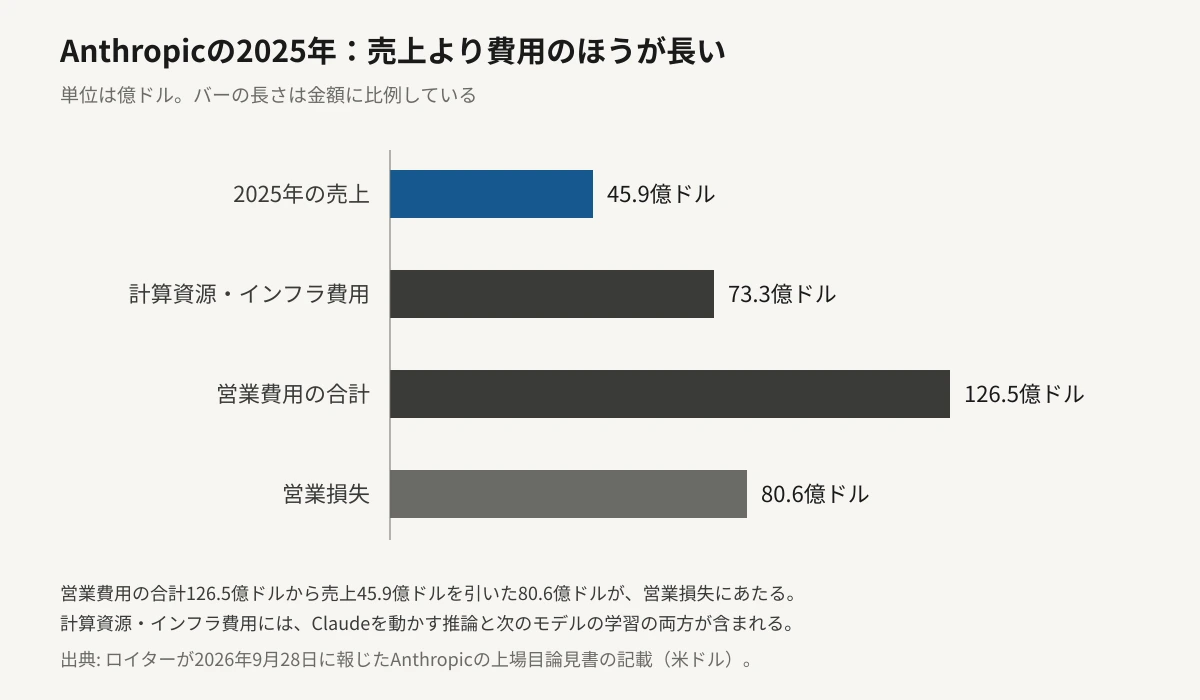
表の中で、いちばん素直に読める関係がひとつある。営業費用の合計126.5億ドルから売上45.9億ドルを引くと、80.6億ドル。営業損失の額とちょうど一致する。売った額より、使った額が80.6億ドル多かった。それだけの話である。
11.9倍
2025年の売上の伸び(3.86億ドル→45.9億ドル)
58%
営業費用に占める計算資源・インフラの割合
約4分の1
上位2社の顧客が占める売上の割合
一言でまとめると──「Claudeは、売れば売るほど計算資源の請求書が先に伸びる商売だった」。その構造が、推測ではなく会社自身の開示として出てきたのが今回です。
Section 02
売上1ドルに、計算資源1.6ドル
計算資源とインフラの費用73.3億ドルを、売上45.9億ドルで割ると約1.6倍になる。前年からは3倍に増え、営業費用の合計126.5億ドルのうち58%をこの項目が占めた。人件費でも広告費でもなく、GPUと電気とデータセンターが費用の過半という構造である。
ただし、この1.6という数字の読み方には注意が要る。73.3億ドルには、Claudeを動かすための計算(推論)と、次のモデルを作るための計算(学習)の両方が入っている。あなたがClaudeに1回質問したときの原価そのものではない。学習は将来のための投資で、その年の売上に対応しているわけではないからだ。
ⓘ 推論と学習は、費用の性質が違います
推論は、利用が増えれば比例して増える費用です。使われた分だけGPUが回るので、売上と一緒に伸びます。対して学習は、1回の訓練にまとめて計算資源を注ぎ込む一時費用で、その年に売上が立たなくても発生します。今回の73.3億ドルはこの2つの合計なので、「Claudeの原価率が160%」とは読めません。読めるのは「いまは学習への投資が売上を大きく上回る段階にある」までです。
それでも、この比率が示していることは小さくない。売上が11.9倍に伸びた年に、計算資源の費用は3倍になり、しかも絶対額では売上を上回った。伸びているから追いつく、という形にはまだなっていない。
会社が計算資源にいくら積むつもりかは、すでに別の形でも表に出ている。ロイターによれば目論見書は、今後1年でクラウド・計算資源・インフラに関わる債務として5,180億ドルを見込むと記している。2025年の売上45.9億ドルの、およそ113倍にあたる金額だ。米メディアのThe Informationが9月に集計した契約総額(最大5,170億ドル)ともほぼ重なる規模で、その内訳や支払いが何年に分かれるのかは、報道からは読み取れない(※観測)。契約側から見た全体像は Anthropicの計算資源契約、11か月で最大5,170億ドルと報道 で整理している。
Section 03
419.7億ドルの赤字のうち、現金が出たのは一部
見出しだけを拾うと、419.7億ドルの純損失という数字がいちばん目を引く。前年の83.1億ドルから5倍である。ただしこの額を、そのまま「1年で419.7億ドルを溶かした」と読むのは誤りになる。
ロイターの報道によれば、このうち約340億ドルは会計上の費用で、事業を回すために出ていった現金ではない。過去の資金調達で発行した、将来Anthropic株に転換されうる金融商品の評価額が上がったことによる計上だという。評価額が上がる=会社の価値が上がるほど、会計の上では損失が膨らむ。
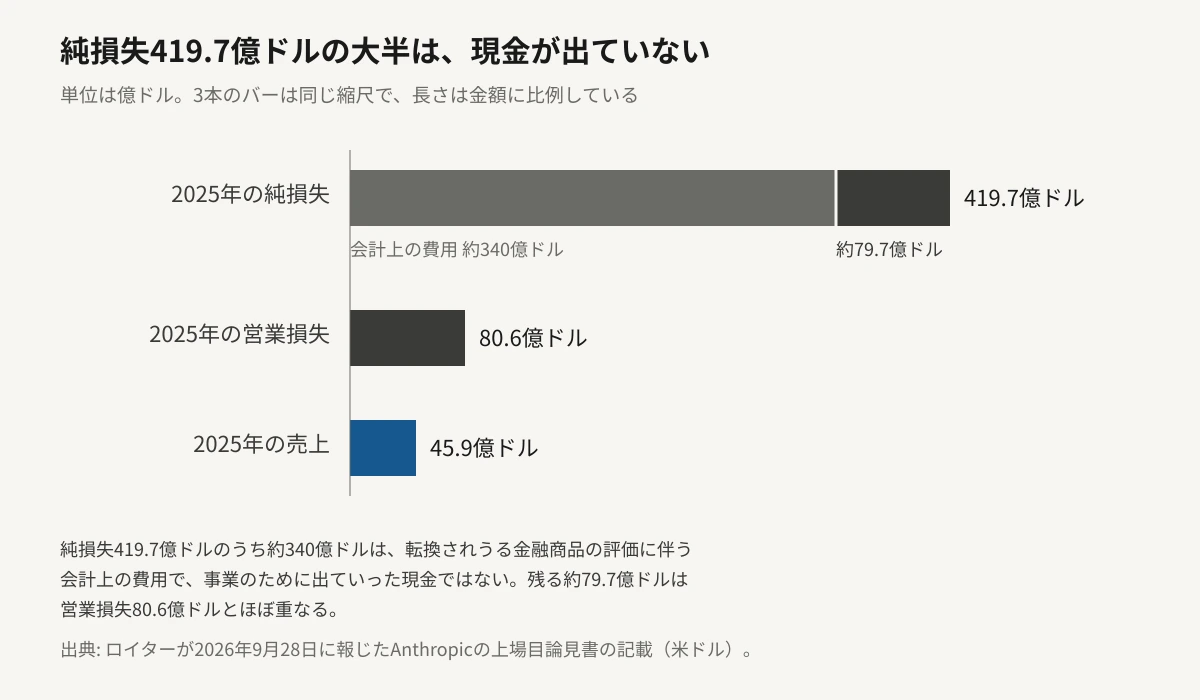
419.7億ドルから約340億ドルを引くと、残りは約79.7億ドル。営業損失の80.6億ドルとほぼ重なる。事業の赤字として見るべきなのは、419.7億ドルではなく80億ドル台のほうである。手元には202.8億ドルの現金・現金同等物・短期投資があり、この水準の赤字がすぐ資金繰りに直結する状態ではない。
💡 決算の数字を読むときの目印
未公開のまま大型調達を重ねた会社では、この種の「現金が動かない損失」がよく膨らみます。見るべきは純損失ではなく営業損失と手元資金の2つです。今回でいえば80.6億ドルと202.8億ドルで、この2つを並べると「あと何年このペースで走れるか」の見当がつきます。
Section 04
売上の4分の1が、長期契約のない2社から
費用の話より、選ぶ側にとって直接関係があるのはこちらかもしれない。ロイターによれば目論見書は、2025年の売上のおよそ4分の1が、たった2社の直接顧客から来ていたと開示している。上位2社がそれぞれ約12%ずつ、合わせて約24%。45.9億ドルの売上に対して、2社で約11億ドルという計算になる。
そのうえで会社は、リスク要因の項で主要な顧客の多くが長期契約で縛られておらず、支出を減らしたり止めたりしうると書いている。目論見書は本体261ページのうち約80ページをリスク要因に充てており、事業の説明に使った約48ページのほぼ2倍にあたる。
目論見書はこの2社の名前を挙げていない。2025年8月に米VentureBeatが、Anthropicの売上のおよそ4分の1を Cursor と GitHub Copilot の2社が占めると報じていた経緯があり、今回の2社もこの並びではないかとみる向きがある。ただしこれは外からの推測であって、目論見書の開示ではない(※観測)。
01
卸売の比重が大きい
Claudeは自社アプリだけでなく、他社の製品に組み込まれて売られている。その卸売が売上の柱になっているほど、相手の方針ひとつで数字が動く。
02
乗り換えの摩擦が小さい
組み込む側から見れば、裏側のモデルは差し替えられる。長期契約で縛られていないなら、価格や性能の差がそのまま移動につながる。
03
だから分散の圧力がかかる
2社で4分の1という形は、上場後もそのままでは投資家に説明しにくい。直販の企業向け契約や、個人向けプランを厚くする動機が生まれる。
Section 05
あなたが払う値段との距離
ここまでの数字から、月額プランやAPI単価がすぐ動くと読むのは早い。原価と値札のあいだには、競争という板が1枚挟まっているからだ。実際、前日の9月28日に出た中位モデルの新版は、価格を据え置いたまま速度と費用対効果だけを上げる形だった(Claude Sonnet 5.5登場──価格据え置きで速さ3割増)。GoogleやOpenAIが下位モデルの単価を下げ続けている局面で、単純な値上げは取りにくい。
そのぶん、しわ寄せは別のところに出やすい。これまでも動いてきたのは表の単価ではなく、同じ料金で使える量のほうだった。週あたりの利用上限、混雑時の速度、プランの階層の切り直しといった形である(参考: Claude Codeの週次上限が引き上げと引き下げに分かれた件)。
A
月額プランで使っている人
見るべきは価格表ではなく利用上限の欄。定額のまま上限が動く形の変更は、告知が小さくなりがちで、請求額には出ない。年払いに切り替える前に、いまの上限が何に対して何回なのかを控えておく。
B
APIを直接使っている人
単価そのものより、キャッシュ・バッチ・長い文脈の割増といった条件の側が動きやすい。見出しの単価が同じでも実額は変わるので、月次の請求明細を項目ごとに並べて比べる。
C
CursorやCopilot経由で使っている人
卸売の条件が変われば、仕入れる側の従量課金やクレジットの設計に跳ね返る。ここは上流の値札が見えないぶん、変更が来たときに理由が分かりにくい。
⚠ 「赤字だから危ない」と読まないために
この規模の赤字は、いまのAI各社ではむしろ標準です。手元資金202.8億ドルに対する営業損失80.6億ドルという比率で見れば、明日サービスが止まる種類の数字ではありません。目論見書の数字から読み取れるのは危険度ではなく、値段の決まり方が競争と資金調達に強く依存しているという構造のほうです。1社の浮沈を占うより、その構造が自分の使い方にどう当たるかを見るほうが実際的です。
評価額の話も同じ枠で見ておきたい。ロイターは、上場で2兆ドルを超える評価が狙われる可能性があり、これは5月の非公開ラウンドで付いた約9,650億ドルの2倍を超えると伝えている。上場の時期は11月の米中間選挙後になるとみられるとしているが、確定した日程ではない(※観測)。評価額と売上の距離については Anthropicの年換算売上、1,000億ドル超のペースと報道 で扱った。
Section 06
編集部の見立て
Editor's Opinion
今回いちばん価値があるのは、赤字の大きさではなく費用の内訳が出たことだと考えます。営業費用の58%が計算資源とインフラという数字は、これまで推測でしか語れませんでした。人件費が主役のソフトウェア会社とは、費用の形がまるで違います。売れば売るほど原価が後ろから付いてくる商売である以上、値段は「作る手間」ではなく「回す電気」に引っ張られます。
その前提で見ると、価格据え置きで速度と効率を上げる、という直近のやり方は理屈が通っています。単価を下げずに1つの仕事あたりのトークンを減らせば、利用者の支払いは実質下がり、会社の原価も下がる。値札を触らずに双方が得をする唯一の方向がそこなので、しばらくはこの形が続くとみています。
読者にとっての当面の関心は、上位2社で4分の1という集中のほうかもしれません。ここが薄まる方向に動くなら、個人・中小向けのプランが厚くなる可能性があります。逆に集中したままなら、卸売の条件変更がツール側の課金設計に先に現れます。どちらに転んでも、最初に変化が出るのは価格表ではなく、上限と配分の欄です。
なお、今回の数字は目論見書の原本ではなく、それを入手した報道機関が伝えた内容です。EDGARに正式な書類が並べば、原価の区分や四半期ごとの推移まで確かめられるようになります。そこまでは、細かい解釈を急がずに置いておくのが妥当だと考えています。
Section 07
まとめ
ロイターが米国時間2026年9月28日、Anthropicの上場目論見書を入手したとして内容を報じました。2025年の売上は45.9億ドルで前年の3.86億ドルから11.9倍。計算資源とインフラの費用は73.3億ドルで、売上1ドルにつき約1.6ドルという比率です。営業費用の合計126.5億ドルから売上を引いた80.6億ドルが営業損失にあたります。
純損失は419.7億ドルと大きく見えますが、うち約340億ドルは転換されうる金融商品の評価に伴う会計上の費用で、現金の支出ではありません。実際の事業の赤字は80億ドル台で、手元資金は202.8億ドルでした。
選ぶ側に直接関わるのは、売上のおよそ4分の1が上位2社の顧客から来ており、しかも主要顧客の多くが長期契約で縛られていないという開示です。2社の名前は明かされていません。今後1年のクラウド・計算資源・インフラ関連の債務は5,180億ドルと記され、これは2025年の売上の約113倍にあたります。
この構造は、月額プランの値上げより先に、同じ料金で使える量の調整という形で表に出ることが多いものです。価格表ではなく上限の欄を見てください。
上場すれば、この数字は3か月ごとに出てくる。次に確かめられるのは2026年の通年で、売上1ドルあたり1.6ドルという計算資源の比率が、どちらへ動いたか。Claudeの値札を決めている行は、いまのところこの1行である。