Claude を提供するAnthropicが、英国発のデータセンター事業者Nscaleと、2件目の計算資源契約について協議していると10月19日に報じられた。規模は約450億ドル。8月に結んだ1件目とほぼ同額で、場所も同じ米ウェストバージニア州の、同じ敷地の隣の棟である。
ここで数字をもう一つ並べたい。その相手であるNscaleは、いまニューヨーク証券取引所への上場を準備している最中で、会社の値段について投資家と折り合いが付いていない。同社が目指すのは約300億ドル。一部の投資家が示した額は160億ドルから190億ドルだと伝えられている。
2件目がまとまれば、Anthropicがこの1社に預ける仕事は合わせて900億ドル規模になる。その相手の会社まるごとに、市場は160億ドルから190億ドルの値札しか付けたがっていない。この食い違いは、Claudeを使う側の請求書とどうつながるのか。公開されている一次資料から追える範囲で整理する。
⚠ 情報の鮮度について
2件目の協議は、2026年10月19日にブルームバーグが報じ、同日ロイターが「関係者」の話として追いかけたものです。両社は内容を認めておらず、本記事では確定した契約として扱いません。いっぽう1件目の契約と財務数値は、Nscaleが米証券取引委員会(SEC)に2026年9月18日付で提出したForm S-1(目論見書)の記載で、編集部で原文を確認しています。上場の条件は本記事の公開時点でまだ決まっていません。
Section 01
何が報じられたのか──2棟目の460メガワット
Nscale(エヌスケール)は2024年に英国で立ち上がった会社で、AI向けのデータセンターを建てて計算資源を貸すことを事業にしている。自社でモデルを作る会社ではなく、モデルを動かす場所と電力とGPUを束ねて売る側だ。こうした新興のデータセンター事業者は「ネオクラウド」と呼ばれることがある。
10月19日の報道によれば、同社はAnthropicと2件目の計算資源契約について最終段階の協議に入っている。対象は米ウェストバージニア州メイソン郡にある同社のMonarch Compute Campusの2棟目で、電力は460メガワット、使われるのはNVIDIAの次世代GPU「Vera Rubin」だという。ブルームバーグが先に伝え、ロイターが同日、関係者1名の話として追った。ロイターの取材に対してAnthropicは回答せず、ブルームバーグの取材には両社とも回答を控えたと報じられている。
さらに、Anthropicは3棟目についても優先交渉権(right of first refusal)を持っているとされる。3棟目の規模は報じられていないが、1棟目と2棟目が揃うだけで電力は920メガワット、契約額は合わせて900億ドル規模になる。
約450億ドル
協議中とされる2件目の契約額
460MW
2棟目が供給するとされる電力
3棟目
Anthropicが優先交渉権を持つとされる建物
一言でまとめると──「Claudeを動かす場所の予約が、1社に大きく寄っていきます」。しかもその1社は、必要な資金をまだ確保しておらず、上場の値段でも投資家と折り合っていません。
Section 02
1件目の中身は、目論見書に書いてある
2件目は報道の段階だが、1件目は違う。Nscaleが上場のためにSECへ出した目論見書に、契約の中身が書かれている。読める一次資料があるので、ここを起点にするのが早い。
目論見書によれば、1件目は2026年8月25日に締結され、支払総額は最大で約446億ドル。4本の契約に分かれており、それぞれNscaleの完全子会社とAnthropicのあいだで結ばれている。中身はMonarchでのNVIDIA Vera Rubin NVL72の提供で、4つのトランシェ(引き渡しの区切り)に分けて順次引き渡される。報道側の情報では、電力は460メガワット、期間は6年、稼働の開始は2027年の終わりごろとされている。
そして、同じ目論見書にこう書かれている。
As of the date of this prospectus, we have not obtained binding commitments for any of the financings required to fund performance under the Anthropic Services Agreements.
(訳)本目論見書の日付の時点で、当社はAnthropicサービス契約の履行に必要な資金調達のいずれについても、拘束力のある確約を得ていない。
— NscaleがSECに提出したForm S-1(2026年9月18日)より
446億ドルの仕事を受けたが、それを実行するためのGPUと設備の資金は、9月18日の時点で1件も確定していなかったということだ。目論見書は同時に、複数の資金源を組み合わせる計画を策定中だとも書いている。
契約の切れ方にも特徴がある。目論見書の記載では、この4本はNscaleの他の顧客契約より厳しい稼働率の約束を含み、引き渡しが所定の期間を過ぎれば、Anthropicはそのトランシェを無償で解約できる。月ごとの稼働率が一定の水準を下回り続けた場合にも解約権が生じる。GPU供給の業界全体の制約による遅れだけは免責されるが、それも仕入れの発注を期限内に済ませていた場合に限られる。
ⓘ 「テイク・オア・ペイ」とは
Nscaleの顧客契約は、使っても使わなくても決めた額を払う「テイク・オア・ペイ」の形です。貸す側は長期の収入が読めるようになり、借りる側は単価を固定できます。ここで押さえておきたいのは、その収入が入り始めるのは引き渡しが終わってからだという点です。契約額が積み上がっても、建物とGPUが揃うまで売上にはなりません。
Section 03
1,034億ドルの契約と、26億ドルの稼働
契約額と売上の差は、目論見書の数字にそのまま出ている。2026年8月31日時点で、Nscaleの長期契約の総額は1,034億ドル。このうち実際に稼働して収入になっている分は26億ドルで、全体の約2.5%にあたる。2025年12月31日時点では、契約380億ドルに対して稼働5億ドルだった。
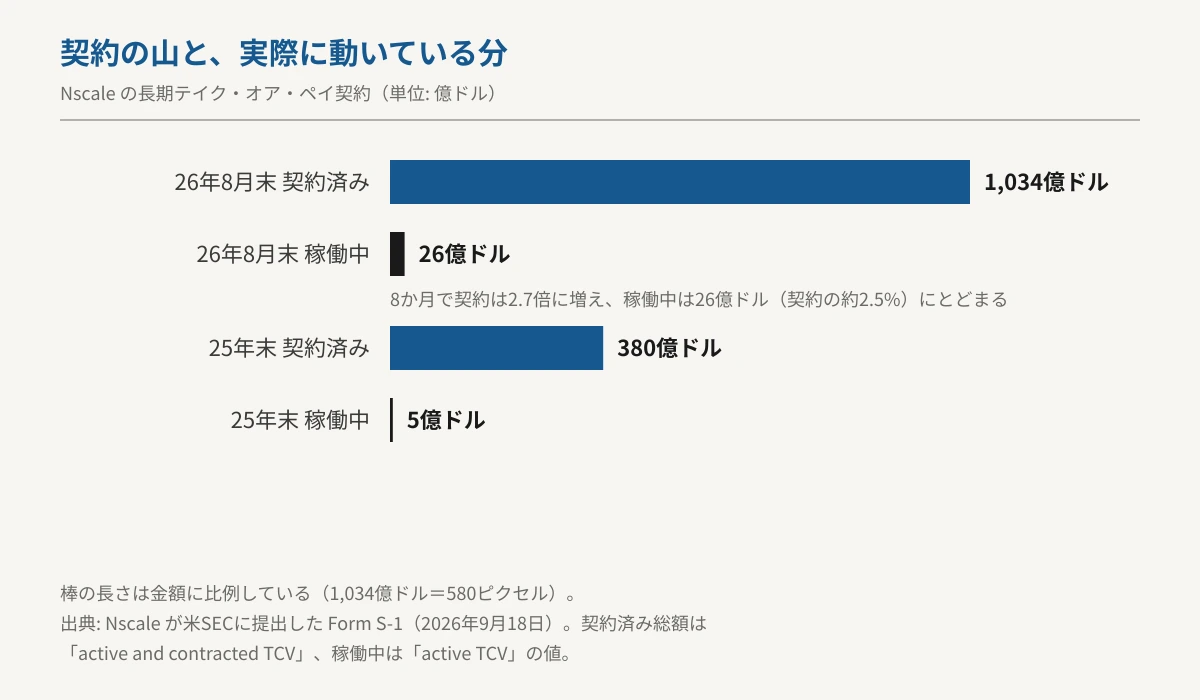
契約の加重平均年数は約5.7年。契約済みと稼働中を合わせたGPUの数は約46万1,000基に達する。数字の並びとしては壮観だが、収入として入るのはこれから建てる建物の引き渡しが終わってからだ。
顧客の偏りも大きい。目論見書によると、Microsoftとの受注は2025年9月から2026年4月までに結ばれた作業指示書で、2033年12月までの支払総額が最大約438億ドル。これとAnthropicの446億ドルを足すと884億ドルで、契約総額1,034億ドルの約85%が2社で占められている。2026年上半期の売上では、最大の顧客1社が52%を占めていた。
その上半期の損益はこうだ。売上は1億4,060万ドルで、前年同期の1,040万ドルから1,252%増えた。いっぽう純損失は10億2,010万ドル。売上の7.3倍を失っている。純損失率は目論見書の表記でマイナス726%だ。2025年通年の売上は3,300万ドルだった。
この財務状況について、目論見書の会計方針の注記には次の記述がある。
Management identified that the Company’s forecast funding requirements included reliance on uncommitted debt and equity financing, which initially raised substantial doubt about the Company’s ability to continue as a going concern.
(訳)経営陣は、当社の資金需要の見通しが、確約を得ていない負債および株式による調達への依存を含んでいることを認識しており、これにより当初、継続企業の前提に重要な疑義が生じた。
— NscaleがSECに提出したForm S-1(2026年9月18日)より
続く記述で、経営陣はこの疑義への対処として「資金調達が見通しどおりに得られない場合には、資本的支出を延期・縮小・中止できる」と評価し、その計画は実行可能性が高く、必要なら十分な流動性をもたらすと結論づけている。
ここが、読者にとって意味を持つ一文である。資金が付かなかったときに動かす変数は、これから建てる設備そのものだと会社自身が書いている。Anthropicが予約している460メガワットは、その変数の中にある。
Section 04
値札を押し下げているのは投資家のほう
Nscaleはニューヨーク証券取引所に「NSCL」のティッカーで上場を申請しており、新株で最大30億ドルを調達する計画だ。会社側が目指す評価額は約300億ドルとされる(報道によっては最大350億ドルという数字も出ている)。
これに対し、10月18日にブルームバーグが伝えたところでは、一部の投資家が銀行側に「160億ドルから190億ドルなら買い手が集まる」と伝えている。446億ドルという1件目の契約額は、この160億ドルから190億ドルという値札の2.3倍から2.8倍にあたる。複数年の支払総額と株式の値段は性質の違う量なので、そのまま割り算して意味を取るものではない。それでも、1社の顧客との1件の契約が、会社全体の値札を上回っているという形そのものは、この事業の立ち位置をよく表している。
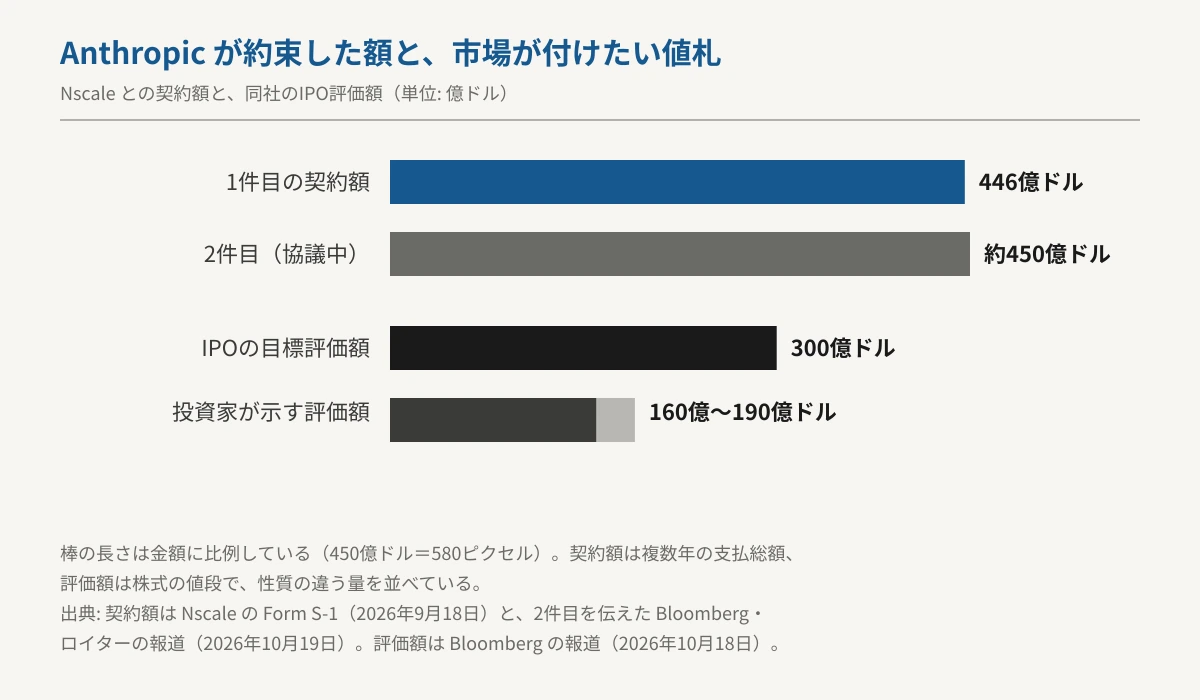
投資家が渋る理由として挙げられているのは、業績よりも引き渡しの実績である。10月18日には英テレグラフが、Microsoftが英エセックス州ラフトンのデータセンター計画から離脱したと報じた。この拠点は50メガワット、最大90メガワットまで拡張できる計画だったが、送配電事業者のUK Power Networksから、十分な電力が供給できるのは2030年代の前半から半ばになると伝えられたという。Microsoftは「今回の判断は単一のサイトに関するものだ」との声明を出している。Nscale側はラフトンと英国事業を続ける意向で、別の電源を探しているとしている。
ノルウェーの中核拠点も、30メガワットの目標に対して稼働しているのは6.4メガワット、工程は6か月遅れていると報じられている(※観測。会社の公表数値ではない)。
2026年8月25日
Anthropicとの4本の契約を締結。支払総額は最大約446億ドル(目論見書の記載)
2026年9月18日
SECにForm S-1を提出。契約総額1,034億ドル・稼働中26億ドル(8月31日時点)、2026年上半期の売上1億4,060万ドルと純損失10億2,010万ドルが開示される
2026年9月25日
上場前の転換社債で33.6億ドルを調達したと報じられる。Third Pointが主導し、NVIDIAが10億ドルを出すとされる。転換の評価額には300億ドルの上限が付く
2026年10月18日
Microsoftの英ラフトン離脱(テレグラフ)と、評価額160億ドルから190億ドルを求める投資家の存在(ブルームバーグ)が同日に伝わる
2026年10月19日
Anthropicとの2件目、約450億ドル・460メガワットの協議が報じられる。数日内にまとまる可能性があるとされるが、内容は変わりうるとも書かれている
上場の日程と価格は、2026年10月20日の時点でまだ決まっていない。報道によれば、同社はSECからの質問への対応を進めており、それが片付いてから投資家向けの説明(ロードショー)を始める構えだという。なお9月25日の転換社債は、転換時の評価額に300億ドルの上限が付いている。市場が付ける値段がそれを下回れば、社債の持ち手は上場価格に対する割引で株を受け取る側に回る。
Section 05
Claudeを使う側は、ここから何を読むか
先に結論を分けておく。今日の請求書は、この話では動かない。Monarchの引き渡しが始まるのは2027年の終わりごろとされており、2件目はまだ契約前だ。Claudeの料金は公式の価格表のままである(2026年10月20日時点)。
| Claudeの価格(100万トークンあたり/月額) | 入力 | 出力 |
|---|---|---|
| Claude Opus 5.5 | 4.00ドル | 20.00ドル |
| Claude Sonnet 5.5 | 2.00ドル | 10.00ドル |
| Claude Haiku 5.5(10万トークン以下) | 0.10ドル | 0.50ドル |
| Claude Haiku 5.5(10万トークン超) | 0.50ドル | 2.50ドル |
| Pro(個人・月払い) | 月20ドル(年払いなら月17ドル相当) | |
| Max(個人・上位) | 月100ドルから | |
そのうえで、この件は3つの点で使う側の話につながる。
01
上限の根っこは容量にある
ProやMaxの使用量上限、APIのレート制限は、突き詰めれば動かせるGPUの数で決まる。Anthropicが複数年の予約を積む理由はここにある。契約が増えることは、将来の上限がゆるむ方向の話だ。ただし予約と稼働は別で、計算資源契約の積み上がりはそのまま容量にはならない。
02
引き渡しが遅れる形のリスク
ラフトンで起きたのは、資金ではなく電力の問題だった。送電の接続待ちは建物の工程をそのまま遅らせる。Anthropicは遅延時にトランシェを無償解約できる立場にあるが、解約しても代わりの容量が湧くわけではない。カナダのポイントタッパーのように契約先を分散させているのは、この形のリスクへの備えと読める。
03
固定単価は値下げの余地を狭める
テイク・オア・ペイは使う側から見れば単価の固定である。6年の固定費を先に抱えると、仕入れが安くなっても手元に残る原資が減る。Haiku 5.5の10万トークンの段階料金のように、全面値下げではなく条件で区切る形が増えているのは、この事情と向きが合っている。
💡 次に見る3点
この件を追うなら、見る場所は3つに絞れます。①2件目の契約が実際に締結されるかどうか(報道では数日内の可能性とされています)。②NscaleがNYSEで決める上場価格が、会社の目標300億ドルと投資家側の160億ドルから190億ドルのどこに着地するか。③2027年後半という引き渡しの予定が後ろにずれないか。このうち③が動いたときだけ、Claudeの上限や料金に関係する話になります。
他社も同じ構図の中にいる。ChatGPTを提供するOpenAIも、Geminiを持つGoogleも、将来の容量を長期契約で先に押さえる形を取っている。違いは、押さえた先の会社がどれだけ建て終えているかだ。Nscaleの場合、その答えが約2.5%という数字で公開されている。
Section 06
編集部の見立て
Editor's Opinion
今回いちばん情報量が多いのは、協議中とされる2件目の金額ではないと考えます。目論見書に書かれていた「必要な資金調達の確約を1件も得ていない」という一文のほうです。446億ドルの契約は、受注としては確定しています。けれど、それを形にする資金の側は確定していませんでした。受注の確定と、履行の確定は別だということが、会社自身の言葉で書かれています。
そして経営陣が示した対処が、資本的支出の延期・縮小・中止でした。これは正直な開示だと思います。同時に、Claudeを使う私たちにとっては、順番を教えてくれる記述でもあります。資金が詰まったときに最初に動くのは料金表ではなく、建設の工程です。料金の変化はそのあとに、容量の制約という形で回ってきます。
もう一点、投資家が160億ドルから190億ドルを口にしているという報道は、Nscaleへの評価というより、長期契約という紙を、市場がどのくらい割り引いて読むようになったかの目安として受け取っています。この夏までは、契約総額の大きさがそのまま評価額に乗る空気がありました。ラフトンの離脱とノルウェーの遅れが並んだあと、市場は「契約済み」と「稼働中」を分けて数え始めたように見えます。1,034億ドルと26億ドルを分けて開示していたのは、ずっと目論見書の側でした。読み方が変わったのです。
そのうえで、Anthropicが2件目に進むこと自体は不自然ではないと見ています。460メガワットの区画を1棟目で押さえた以上、隣の棟を他社に取られれば電力と回線の設計が分断されます。3棟目の優先交渉権も同じ理屈でしょう。1社への集中はリスクですが、分散のためにわざわざ使いにくい配置を選ぶ会社はありません。
Section 07
まとめ
2026年10月19日、NscaleがAnthropicと2件目の計算資源契約について協議していると報じられました。規模は約450億ドル、米ウェストバージニア州のMonarch Compute Campusの2棟目で460メガワット、GPUはNVIDIAのVera Rubinとされています。Anthropicは3棟目の優先交渉権も持つと伝えられており、両社は内容を認めていません。
1件目は2026年8月25日に締結済みで、支払総額は最大約446億ドル。ただしNscaleの目論見書は、この契約の履行に必要な資金調達について、確約を1件も得ていないと記載しています。同じ書類で、資金が付かない場合は資本的支出を延期・縮小・中止できると評価し、継続企業の前提への疑義は解消したと結論づけています。
Nscaleの長期契約は2026年8月31日時点で総額1,034億ドル、稼働中は26億ドルで約2.5%。MicrosoftとAnthropicの2社で契約総額の約85%を占めます。2026年上半期は売上1億4,060万ドルに対し純損失10億2,010万ドルでした。上場の目標評価額は約300億ドルですが、一部の投資家は160億ドルから190億ドルを求めていると報じられています。
Claudeの料金と使用量上限は、この話では今日は動きません。関係してくるのは、2027年後半とされる引き渡しが後ろにずれたときです。
次に数字が確定するのは、NscaleがNYSEで公開価格を決める日である。目標の300億ドルと、投資家が口にした160億ドルから190億ドルの、どこで決まるか。Claudeの計算資源を6年にわたって抱えることになる会社の値札が、そこで初めて誰にでも見える場所に出る。