Claude を開発するAnthropicが、10月14日に米サンフランシスコで開いた機関投資家向けの説明会で、2026年第3四半期(7〜9月)の売上を168億ドルと伝えたと、英フィナンシャル・タイムズが報じた。ロイターとブルームバーグも、それぞれ別の出席者からの取材で同じ金額を伝えている。前の四半期の116億ドルから45%の増加になる。
同じ説明会で、同社は調整後ベースで黒字になり、現金収支も黒字だったと説明したという。上場を目前にしたこの会社から、売上の実数と黒字の話が同時に出てきたことになる。
ただ、数字を見る角度を変えると、同じ説明会の数字が別のことも語っている。上場で語られている1.8兆〜2兆ドルという評価額は、168億ドルを4倍した年換算672億ドルの約30倍にあたる。そして45%という伸び率は、直前の四半期に記録した伸びを大きく下回っている。
⚠ 情報の鮮度について
一次情報は2026年10月14日(米国時間)のフィナンシャル・タイムズの報道で、同日のロイター・ブルームバーグ・ザ・インフォメーションも同じ金額を伝えています。本記事の公開時点で約12時間が経過しています。数字はいずれも非公開の説明会に出席した人物の話にもとづく報道で、Anthropicは公表しておらず、監査も受けていません。同社は取材に応じていないと報じられています。168億ドルが総額か純額か、「調整後」が何を除いた数字なのかも明らかになっていません。
Section 01
投資家向け説明会で伝えられた数字
Anthropicは非公開の会社で、四半期ごとの業績を公表していない。今回の数字は、10月14日の説明会に出席した人物の話をフィナンシャル・タイムズが報じ、ロイターとブルームバーグが別の出席者から同じ金額を確かめた、という形で外に出た。会社が自ら発表した数字ではない。この前提は、以下すべての数字に付いて回る。
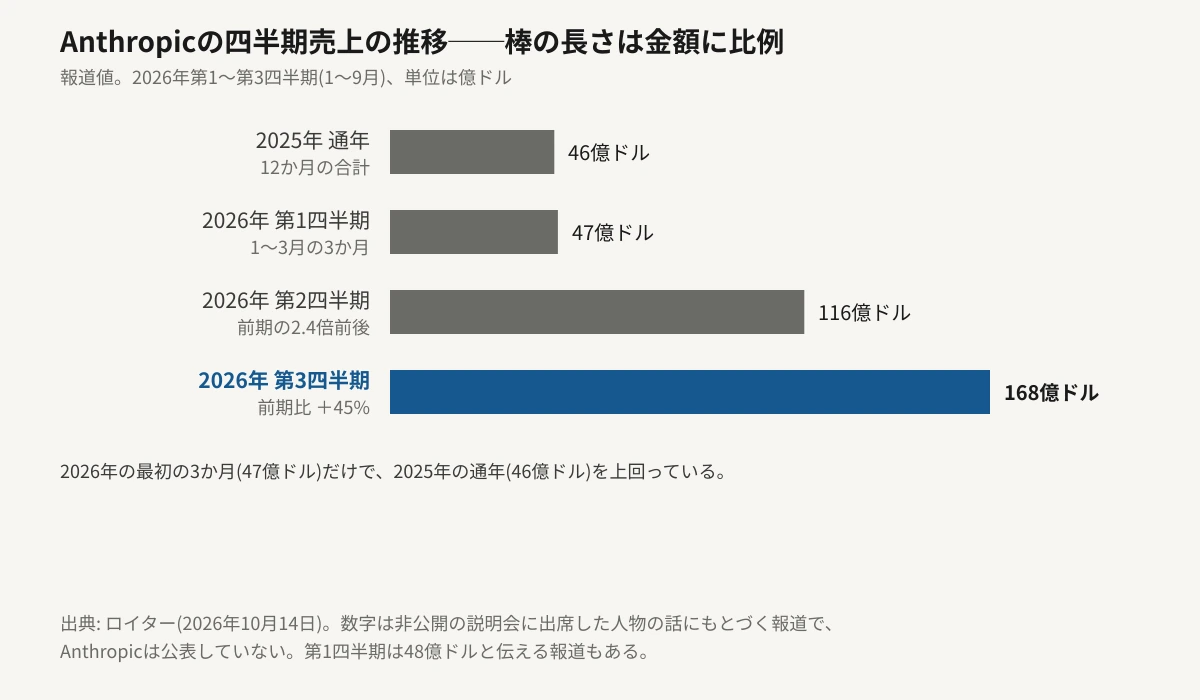
報じられた2026年の四半期売上は、次のように並ぶ。
| 期間 | 売上 | 前期比 |
|---|---|---|
| 2025年 通年 | 約46億ドル | — |
| 2026年 第1四半期 | 47億ドル | — |
| 2026年 第2四半期 | 116億ドル | 2.4倍前後 |
| 2026年 第3四半期 | 168億ドル | +45% |
いちばん目を引くのは、いちばん小さい数字の並びだ。2025年の通年売上は約46億ドルと報じられており、2026年第1四半期の47億ドルは、それを3か月で上回っている。
168億ドル
2026年第3四半期の売上(報道)
+45%
前の四半期からの増加率
1.8兆〜2兆ドル
上場時の評価額として語られる水準
一言でまとめると──「数字そのものは大きいのに、伸びの勢いは落ちている」四半期です。黒字の報と鈍化の数字が同じ説明会から出てきたので、どちらを重く見るかで評価が分かれます。
Section 02
「前期比45%」は、同時に鈍化の数字でもある
3か月で45%増えるのは、ふつうの会社なら異例の速さである。だがこの会社の直前の実績と並べると、見え方が変わる。第1四半期の47億ドルから第2四半期の116億ドルへは2.4倍前後の伸びで、そこから第3四半期は45%増だ。金額は増え続けているが、増え方の勢いは1四半期で大きく落ちている。
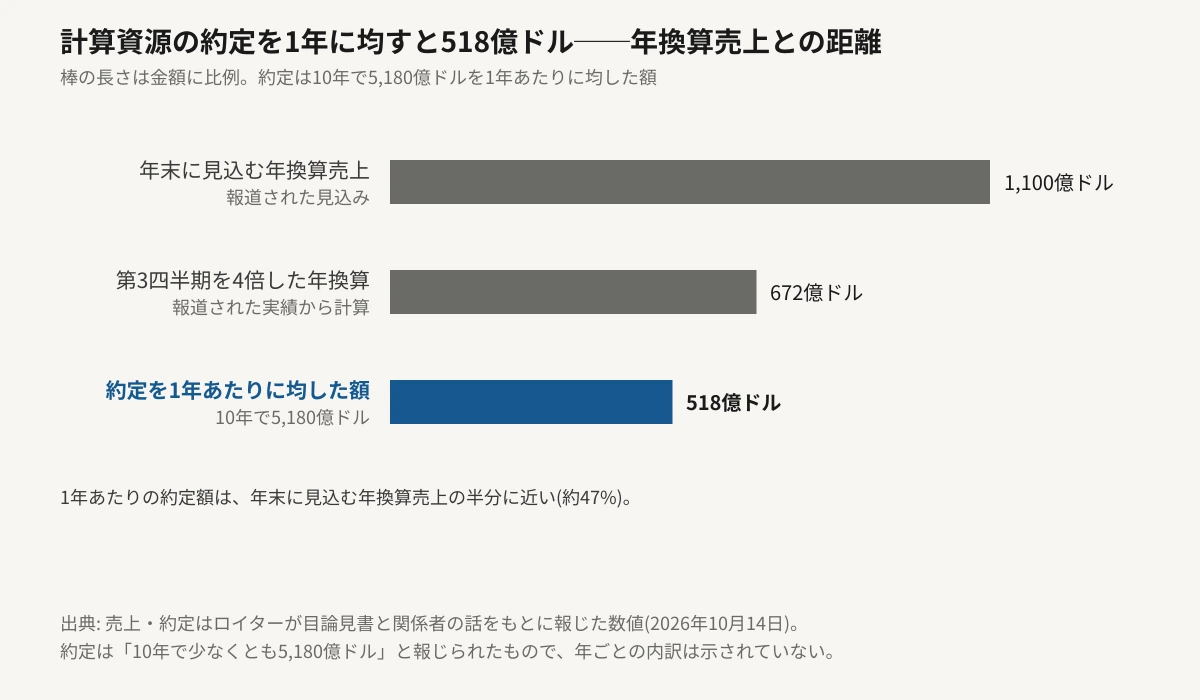
ロイターによれば、同社は説明会で年末までに年換算の売上が1,100億ドルに達する見込みだと伝えた。この見込みは、鈍化とは逆の方向を指している。年換算をそのまま4で割れば1四半期あたり275億ドルで、第3四半期の168億ドルから64%の増加が必要になる計算だ。鈍化した直後の四半期に、前期を上回る加速が必要になる。
ただし「年換算」の定義は示されていない。12月の1か月を12か月分に引き伸ばすのか、第4四半期を4倍するのかで、必要な伸びの意味は変わる。前者なら12月単月の売上だけが対象なので、四半期全体で見るより達成しやすい。どちらの数え方なのかは報道からは読み取れない(※観測)。
9月に年換算1,000億ドル超のペースと報じられた時点から、語られる桁は揃っている。変わったのは、見込みではなく実績の四半期が1つ増えたことだ。
2.4倍前後
第1四半期→第2四半期の伸び
+45%
第2四半期→第3四半期の伸び
+64%
年末見込みに届くために必要な増加(単純計算)
Section 03
「調整後の黒字」とは何を調整した黒字か
説明会で伝えられたもう一つの要点は、第3四半期が調整後ベースで黒字だったという点である。ここで決め手になるのは、「調整後」が何を除いた数字なのかだ。それが分からないかぎり、黒字という言葉の重さは測れない。報道も、会社が何をどう定義しているかは分からないと明記している。
比較のために、ロイターが目論見書を確認したとして報じた2025年の数字を置く。売上は約46億ドル、営業損失は約80億ドル、会計基準どおりの純損失は約420億ドルだった。この2つが5倍以上開いているのは、差額のうち約340億ドルが、株式に転換しうる金融商品の評価に伴う会計上の損失だと報じられているためだ。現金が出ていった赤字ではない。それでも営業の段階で約80億ドルを失っていたのが、1年前の姿である。
そして支払いの約束が残っている。クラウド・計算資源・インフラについて、10年で少なくとも5,180億ドルの約定があると報じられている。1年あたりに均すと518億ドルで、年末に見込むとされる年換算売上1,100億ドルの半分に近い水準だ。
出席者からの話として、調整後の粗利益率は85%、調整後の営業利益率は11%超という数字も伝えられている。ただしこれは一次報道の本文で確認できたものではなく、二次的な要約に現れる数字である(※観測)。
目論見書そのものについては、9月に報じられた2025年の内容で、売上の4分の1が2社に集中していたことも伝えられている。収益の集中度と「調整後」の定義は、どちらも同じ1枚の書類で確かめられる話だ。
ⓘ 「調整後」という言葉の読み方
上場前の会社が使う「調整後」は、会計基準どおりの利益から、特定の費用を除いて計算した数字を指します。何を除くかは会社ごとに違い、株式報酬・買収に伴う償却・計算資源の減価償却・一度きりの支出などが候補になります。除く対象が大きいほど、調整後の数字は実態から離れます。今回の85%・11%超という割合も、この定義とセットでなければ他社と比べられません。公開される目論見書に定義が書かれているかどうかを確かめてください。
Section 04
2兆ドルという値札は、年換算売上の何倍か
ブルームバーグの報道では、見込み投資家は上場時の価値を1.8兆〜2兆ドルと見ている。ロイターは、同社が2兆ドル超を目標にしていると伝えた。直近の非公開の調達は2026年5月28日に完了したシリーズHで、650億ドルを集めて調達後の評価額は9,650億ドルだった。2兆ドルなら、5か月足らずで約2.1倍である。
この値札を売上で割ると、分母の取り方で違う数字が出る。2兆ドルを、第3四半期の168億ドルを4倍した672億ドルで割れば約30倍。会社が年末に見込むとされる1,100億ドルで割れば約18倍になる。
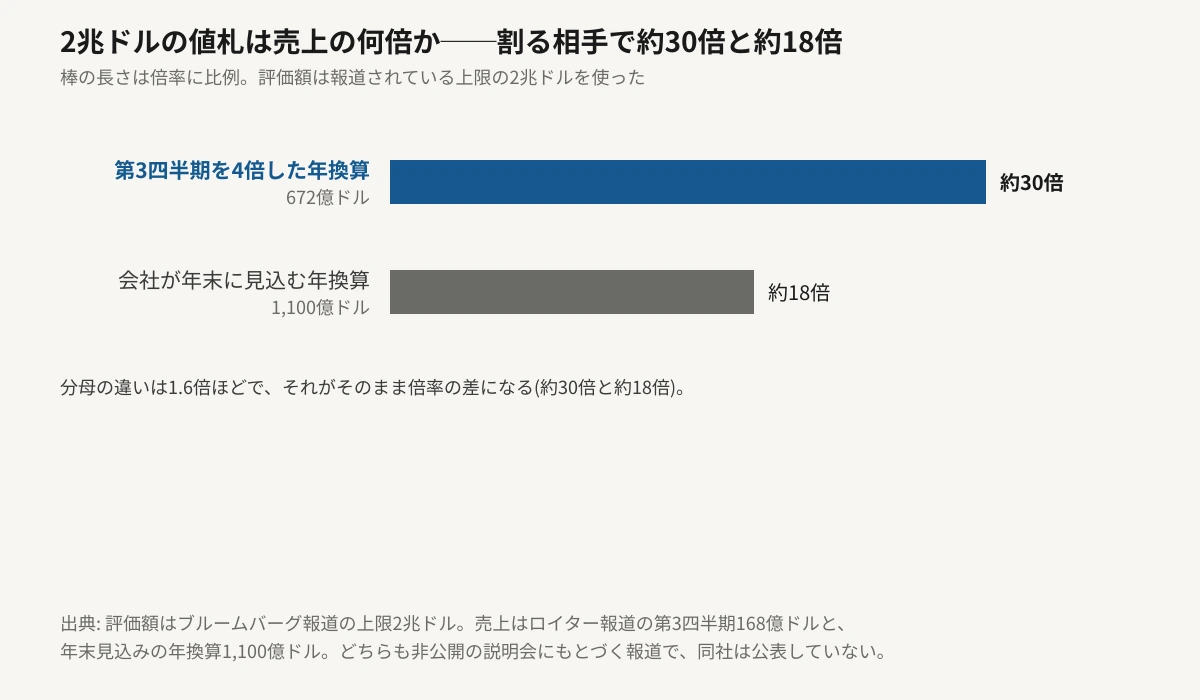
どちらも同じ会社の、同じ2兆ドルという値札である。672億ドルと1,100億ドルという分母の違いは1.6倍ほどで、それだけで倍率は約30倍と約18倍に分かれる。「売上の何倍で評価されているか」という話は、どの売上を採ったかを確かめないと意味を持たない。年末見込みは実績ではなく会社の見通しなので、約18倍のほうは達成を前提にした数字だ。
比較の相手として、OpenAIは1.4兆ドルの評価で300億ドルの調達を協議していると報じられ、その後年換算売上は約500億ドルと伝えられた。1.4兆ドルを500億ドルで割れば約28倍で、Anthropicを実績の年換算で割った倍率と近い水準に並ぶ。いまのAI大手は、どちらも「実績の売上の30倍前後」という値札を付けられているという読み方になる。ただし、この2社が年換算売上を別々の方法で計算していることは、ブルームバーグが10月9日に指摘している。倍率を並べるときは、分母の作り方がそろっていない可能性が残る。
Section 05
Anthropicの上場はいつか──報じられている日程
日程は、報道ごとに段階が違う。確定した日は1つも公表されていない。以下は、どの時点の報道が何を伝えたかという形で並べたものだ。
2026年5月28日
シリーズHが完了。650億ドルを調達し、調達後の評価額は9,650億ドルになった
2026年10月1日
ブルームバーグが、10月14日に機関投資家向けの説明会を開く予定だと報道。あわせて、正式なマーケティングが11月9日の週に始まり、感謝祭(11月26日)より前の取引開始を目標にしていると伝えた(いずれも予定で、変わりうるとしている)
2026年10月14日
説明会が開かれ、第3四半期の売上168億ドルと調整後の黒字が、出席者の話として報じられた。ロイターは同日、株式の売り出しが11月3日の米中間選挙より後にずれる見込みだと伝えている
これから
公開版の目論見書(S-1)が証券取引委員会に提出されれば、売上の定義・「調整後」の中身・計算資源の約定の年ごとの内訳が、報道ではなく書類で読めるようになる
⚠ 日付の扱いについて
上の11月9日の週と11月26日は、10月1日時点のブルームバーグの報道で「早ければ」と限定が付いた予定です。同じ報道が、計画は変わりうるとも書いています。10月14日のロイターの報道は、売り出しが中間選挙より後になる見込みだと伝えており、2つの報道は矛盾しません(11月9日の週は11月3日より後です)。カレンダーに書き写すときは、確定した日ではなく「報じられた目標」として扱ってください。
Section 06
Claudeを使う側の請求書は、どこが変わるのか
上場そのものは、今日の料金表を1円も動かさない。変わるのは、料金が決まるときの事情である。上場後の会社は、四半期ごとに外へ数字を説明する立場になる。これまで非公開の説明会で語られていた売上と利益率が、3か月ごとに公開の場で問われるようになる。
01
月額プランを使っている人
Claude Pro・Maxの価格は今回動いていない。見るべきは価格そのものより、同じ価格のまま使える量が変わるかどうかだ。MaxとTeamにAPIクレジットが同梱された10月の変更のように、値札を据え置いたまま中身を動かす形は、すでに起きている。
02
APIを直接使っている人
粗利益率が外から見える立場になると、安い階層の単価には下げる圧力と守る圧力の両方がかかる。Haiku 5.5が入力10万トークン超で5倍になる段階料金のように、見出しの単価を下げて条件側で回収する形は、利益率を説明する必要がある会社ほど採りやすい。
03
他社ツール経由で使っている人
CursorやGitHub Copilotのように、上流のモデルを仕入れて売るツールでは、仕入れ値の変動がそのまま利用者の価格に降りてくるとは限らない。降りてくるとしても時間差がある。まず動くのは、再販側の利用量の上限のほうだ。
そのうえで、いま読者が自分で確かめられることは、実は1つしかない。公開版の目論見書が出たときに、そこを読むことだ。報道で出ている数字は、どれも出席者の記憶を経由している。
💡 目論見書が公開されたら、この3点を見る
1つ目は、168億ドルが総額(gross)なのか純額(net)なのか。再販経由の売上をどう数えるかで、同じ事業でも金額が変わります。2つ目は、「調整後」が除いている費用の一覧。株式報酬と計算資源の減価償却が除かれているかどうかで、黒字の意味が変わります。3つ目は、5,180億ドルの約定の年ごとの内訳。前倒しで支払う年があるなら、その年の料金と利用量に圧力がかかります。
Section 07
編集部の見立て
Editor's Opinion
今回いちばん注目したいのは、168億ドルという金額でも、調整後の黒字でもありません。この四半期が、鈍化と黒字を同時に示したという点です。どちらか一方なら解釈は簡単でした。両方が同じ説明会から出てきたので、投資家も読者も、同じ数字の組を別の物語に読み替えられます。
伸びが落ちた理由は、報道からは分かりません。売上の規模が大きくなるほど同じ増加率を保つのは難しくなりますから、45%という数字が不調を意味するとはかぎりません。ただ、年末に年換算1,100億ドルという見込みは、四半期に割り戻せば前期より速い加速を求める水準です。第4四半期の数字が出たとき、どちらの線に乗っていたかが分かります。それは上場後の最初の決算の話になります。
Claudeを業務に組み込んでいる方にとって、気にかける順番は変わらないと考えます。価格表と、同じ価格で使える量と、その量が変わるときの予告期間です。上場で変わるのは、これらが動く理由の説明が外向きになることだけです。これまでは社内の判断で動いていたものが、今後は「粗利益率をこう説明したから」という形で説明される場面が増えます。
そして、今日の時点では報道を読んでいるにすぎない、という前提を外さないようにしたいところです。168億ドルは、非公開の部屋にいた人の話として出てきた数字です。その数字が同じ形で書類に載るかどうかは、まだ誰も確かめていません。
Section 08
まとめ
2026年10月14日、Anthropicが米サンフランシスコで開いた機関投資家向けの説明会で、第3四半期(7〜9月)の売上が168億ドルだったと伝えられました。フィナンシャル・タイムズが先に報じ、ロイターとブルームバーグが別の出席者から同じ金額を確かめています。前の四半期の116億ドルから45%の増加で、調整後ベースの黒字と現金収支の黒字も説明されたとされています。
ただし伸びの勢いは落ちています。第1四半期の47億ドルから第2四半期の116億ドルへは2.4倍前後でしたが、第3四半期は45%増です。一方で同社は年末に年換算1,100億ドルに達する見込みだと伝えており、これは4で割れば1四半期275億ドル、第3四半期から64%の増加が必要になる水準です。
上場で語られる評価額は1.8兆〜2兆ドルで、2026年5月28日のシリーズH(調達額650億ドル・調達後の評価額9,650億ドル)の約2.1倍にあたります。2兆ドルを第3四半期の年換算672億ドルで割れば約30倍、年末見込みの1,100億ドルで割れば約18倍です。クラウドと計算資源の約定は10年で少なくとも5,180億ドルと報じられており、1年あたりに均すと518億ドルになります。
数字はいずれも会社の発表ではなく、出席者の話にもとづく報道です。日程も確定していません。
次に数字が出てくるのは、投資家だけが入れる部屋ではなく、誰でも読める書類のほうである。168億ドルが総額なのか純額なのか、「調整後」が何を除いた黒字なのか──公開版の目論見書にこの2行が書かれているかどうかで、この四半期の意味は決まる。