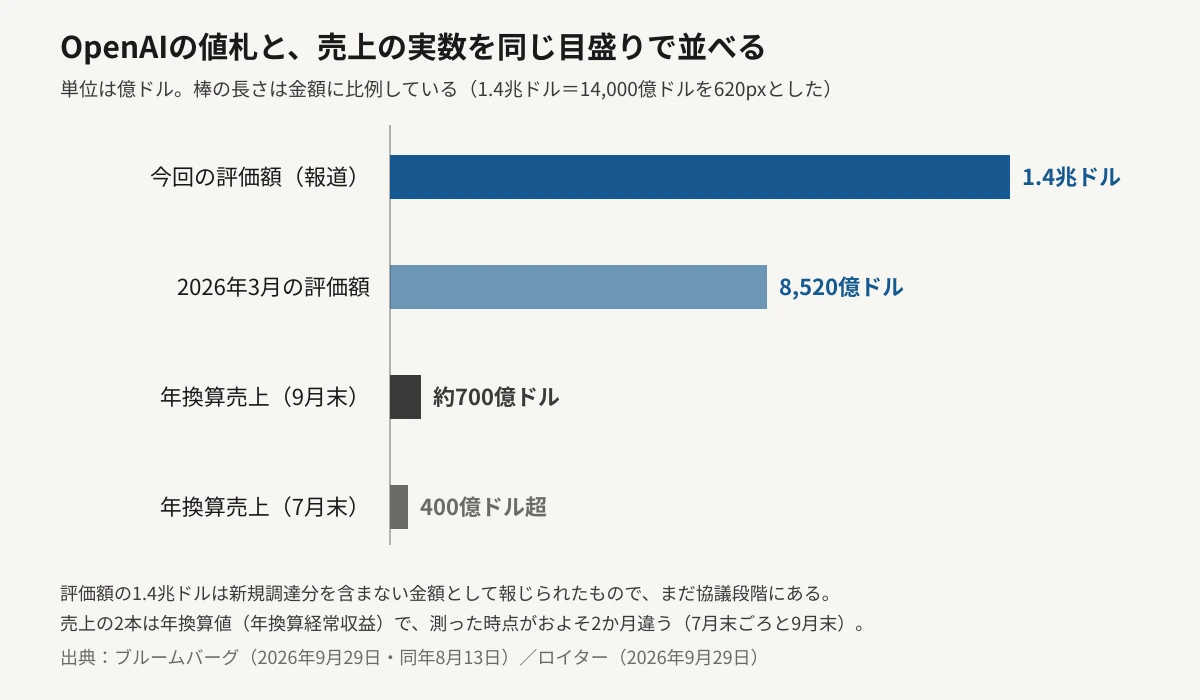
ChatGPT を運営するOpenAIの値札が、また書き換わろうとしている。ブルームバーグが9月29日、同社が少なくとも300億ドルを調達する協議を投資家と進めていると報じた。そのときの企業価値は約1.4兆ドル。協議は初期段階で、条件はまだ固まっていないという。
同じ9月29日に、もう1つ数字が出ている。アクシオスが特報し、ロイターが関係者の話として追った内容によれば、OpenAIの年換算経常収益が700億ドル近くに達した。第3四半期が始まった7月から70%を超える伸びで、法人向けの売上は同じ期間に2倍を上回ったという。
値札を売上で割ると、約20倍になる。この20という数字と、それがどうやって出てきたかが、今回いちばん情報を持っている。
⚠ 情報の鮮度について
一次報道は、企業価値と調達額についてはブルームバーグ(2026年9月29日)、売上についてはアクシオスの特報とロイターの続報(いずれも同日)です。公開時点でおおよそ60〜75時間が経過しています。調達は初期段階の協議でタームシートは固まっていないと報じられており、成立したものではありません。金額はすべて米ドルのまま扱い、円換算はしていません。
Section 01
OpenAIの企業価値1.4兆ドルとは、何を指す数字か
まず、1.4兆ドルという数字の正体をはっきりさせておきたい。報道によれば、これは新規に調達する300億ドルを含まない評価額である。投資が入る前の値段、いわゆるプレマネーにあたる。
直近の調達は2026年3月だった。このとき集めた資金は1,220億ドルで、投資を含んだあとの評価額は8,520億ドルである。見出しの数字どうしを素朴に並べると8,520億ドルから1.4兆ドルで約64%の上昇になるが、同じ土俵にそろえるなら話が少し変わる。今回の1.4兆ドルに新規の300億ドルを足した約1兆4,300億ドルと比べて、上昇率は約68%。半年で企業価値が7割近く増える計算になる。
| 項目 | 2026年3月(成立済み) | 2026年9月(協議中と報道) |
|---|---|---|
| 評価額 | 8,520億ドル(投資を含む) | 約1.4兆ドル(新規調達を含まない) |
| 調達額 | 1,220億ドル | 少なくとも300億ドル |
| 位置づけ | 上場前の最後の私募とされていた | 上場までのつなぎと報じられている |
| 確度 | 成立を公表済み | 初期段階の協議・条件は変わりうる |
3月の調達は「上場前の最後の私募」と位置づけられていた。それが崩れたのは、サム・アルトマン最高経営責任者が9月にAIの安全性を理由として2026年中の上場を見送ると表明したからである(詳しい経緯は9月13日の記事で扱った)。今回の300億ドルは、その空白を埋めるつなぎの資金として報じられている。
1.4兆ドル
報じられた評価額(新規調達を含まない)
300億ドル
調達を目指すとされる金額(下限)
約68%
3月の8,520億ドルからの上昇率(同じ土俵でそろえた場合)
一言でまとめると──OpenAIの値札は約1.4兆ドルと報じられ、同じ日に売上は700億ドル近くと伝えられました。割れば約20倍です。そしてこの分母は、あなたが毎月払っている金額と、会社が払っているシート代の合計でできています。
Section 02
分母が2か月で400億ドルから700億ドル近くへ
値札の話は、分母とセットでなければ意味を持たない。
ブルームバーグは8月13日、OpenAIの年換算売上が400億ドルを超えたと報じていた。それが9月29日のロイターでは700億ドル近くになっている。2か月ほどのあいだに、年換算の売上が7割以上増えた形だ。
2つの数字の時点を押さえておきたい。400億ドルという水準に届いたのは7月末ごろとされ、ブルームバーグが報じたのが8月13日である。ロイターが「70%超の伸び」と言うときの起点は第3四半期の始まり、つまり7月なので、400億ドル前後から700億ドル近くへという動きは、おおむね筋が通っている。ただし、どちらも確定した決算ではなく年換算値である。
そしてロイター自身が、この指標の性質に注釈を付けている。
Annualized revenue run rate is sometimes misleading sales metric, which often involves multiplying one month's revenue by 12, but it has nonetheless become a popular metric commonly used by fast-growing Silicon Valley startups.
(訳)年換算の売上ランレートは、1か月分の売上を12倍して求めることが多い、ときに誤解を招く指標である。それでも、急成長するシリコンバレーの企業のあいだでは広く使われる指標になっている。
— ロイター(2026年9月29日)の記事より
つまり700億ドルは、1年かけて稼いだ金額ではない。好調な1か月を12倍した数字である可能性がある、ということだ。評価額の分母としては、足元が揺れやすい土台になっている。
ⓘ 年換算経常収益(ARR)という言葉
Annual Recurring Revenue の略で、継続して入ってくる売上を1年分に引き伸ばした数字です。直近1か月の売上を12倍して出すことが多く、監査を通した決算の数字とは別物です。急成長中の企業ほど大きく出て、伸びが止まった瞬間に同じ勢いで小さく出ます。報道でこの語を見かけたら、まず「いつ測ったのか」を確かめてください。
Section 03
売上の約20倍という値札を、Anthropicと並べる
それでも、割り算はしておく価値がある。
1.4兆ドルを700億ドルで割ると20倍。7月末時点の400億ドルで割ると35倍になる。同じ値札が、分母をどの時点で測るかだけで20倍にも35倍にもなるということだ。倍率を語るなら、分子より先に分母の日付を見たほうがよい。
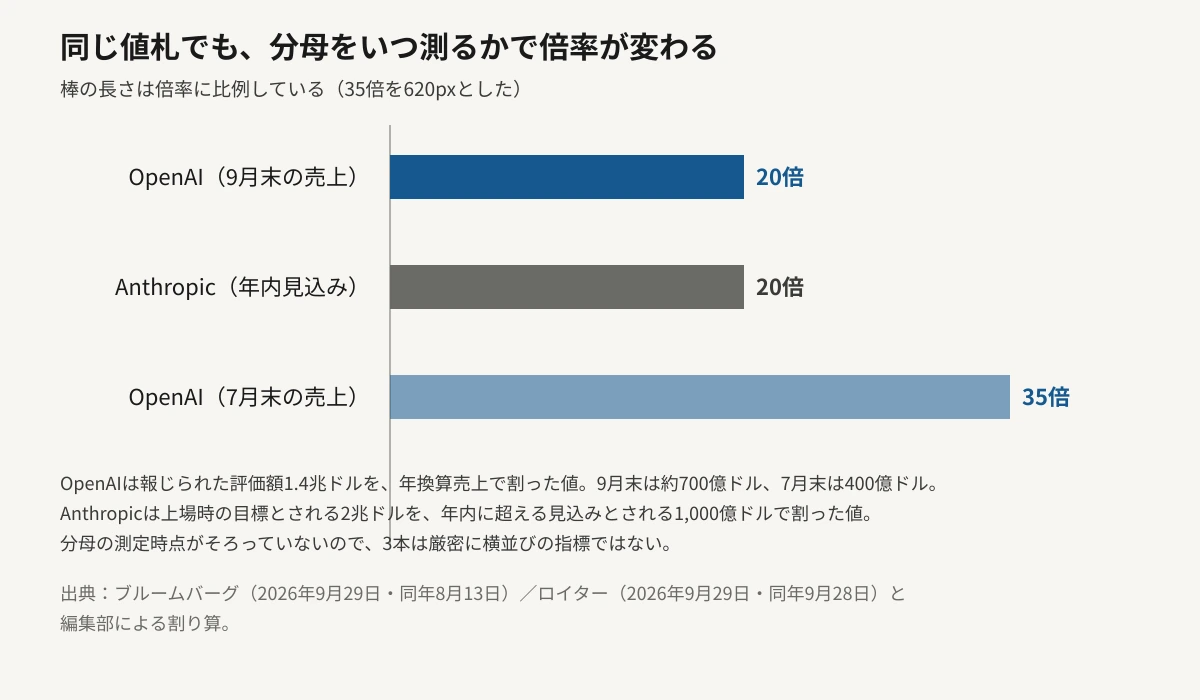
比べる相手になるのが、Claudeを開発するAnthropicである。同社は上場時に2兆ドル規模の評価を目指すと報じられており、年内には年換算売上1,000億ドル超のペースに届く見込みだと伝えられている(9月20日の記事で扱った)。この組み合わせを割っても、やはり約20倍だ。
Anthropicの年換算売上については、年内に1,100億ドルを超えるとの見方も出ている。その数字で割れば約18倍になる。いずれにせよ、2社の倍率は18倍から20倍のあいだに収まる。いまの私募市場が「年換算売上の20倍前後」という値付けの目安を共有しているとは読めそうだ。※観測
Anthropic側については、年換算値ではない実数も9月末に表に出た。ロイターが目論見書を閲覧したとして9月28日に報じた内容によれば、2025年通期の売上は46億ドル、純損失は420億ドル、今後のクラウドと計算基盤への支出義務は5,180億ドルである(この決算の中身は9月29日の記事で詳しく扱っている)。2兆ドルという値札は、この2025年の実数ではなく、2026年に起きた伸びに対して付いている。
Section 04
その700億ドルは、どこから来ているのか
選ぶ側にとって重要なのは、倍率そのものより分母の中身である。700億ドルを押し上げたものとして報じられているのは、次の3つだ。
01
法人向けが7月から2倍を超えた
企業向け売上は、第3四半期が始まった7月から100%を超える伸びだとロイターが伝えている。シート課金と業務用途の契約が、いまの伸びの主役ということになる。
02
個人向けは1四半期で昨年1年分を超えた
第3四半期にOpenAIが積み増した個人向け売上は、2025年の1年間に積み増した額を上回ったとされる。有料プランの上位化と、プラン構成の組み替えがここに含まれる。
03
コーディング領域への集中
ブルームバーグの報道では、コーディングなど重点領域への戦略の絞り込みが伸びを牽引したとされる。開発者向けの利用は、個人の月額より金額の桁が大きい。
この3つは、どれも利用者が実際に払っている金額である。1.4兆ドルという値札は、投資家の期待だけで積み上がっているのではなく、毎月の請求書の集合で裏打ちされつつある。
市場の反応も分かりやすかった。ロイターによれば、この報道が出た日、OpenAIの計算基盤を担うオラクルの株価は5.3%上昇している。調査会社D.A.デービッドソンのギル・ルリア氏は、オラクルの命運はOpenAIの成功に大きく結びついており、OpenAIがオラクルの受注残の約半分を占める、という趣旨のコメントを寄せたと伝えられた。
Section 05
OpenAIの料金は上がるのか──あなたの請求書との距離
今回の報道で、月額やAPI単価が動いたわけではない。そのうえで、立場ごとに見ておく場所を分けておきたい。
A
月額プランを使っている個人:当面は変わらない
ChatGPTの有料プランの価格は、今回の報道では動いていない。ただし分母の伸びの一角が個人向けである以上、プランの刻み方は動きやすい。実際、10月1日には上位プランの新設と量の割引の終了が伝えられている(10月1日の記事)。
B
法人で契約している:次の更新が分かれ目
伸び率がいちばん大きいのは法人向けで、7月から2倍を超えている。更新や増席の交渉では、提示される値引き率より先に、いま付いている量の割引が次の契約でも残るのかを確かめておきたい。
C
上場を待っている人:実数が出るのは先
今回の調達は上場の代わりのつなぎとして報じられている。OpenAIについて監査を通った通期の数字が公開市場に出るのは、早くても2027年になる見通しだ。
⚠ 報道の倍率をそのまま受け取らないために
評価額が売上の何倍かという数字は、分母の測定時点を変えるだけで大きく動きます。ここで挙げた20倍と35倍の差は、2か月の違いから生まれたものです。別の記事やSNSで倍率を見かけたら、分子(評価額)がいつの報道か、分母(売上)がいつ測られたものかを、必ず分けて確かめてください。
Section 06
編集部の見立て
Editor's Opinion
今回いちばん目を引いたのは、1.4兆ドルという大きさではありません。同じ会社の売上が、2か月のあいだに400億ドルから700億ドル近くへ動いたことのほうです。どちらの数字で割るかで、評価の倍率は35倍にも20倍にもなります。倍率という形で語られる瞬間に、分母の日付は見えなくなります。
これは報道が不正確だという話ではなく、年換算売上という指標の性質そのものだと考えます。1か月分を12倍するやり方は、伸びている局面では実力より大きく出ますし、止まった瞬間に同じ勢いで小さく出ます。ロイターが自分の記事の中にわざわざ注釈を入れていたのは、そのためでしょう。
そのうえで、選ぶ側にとっての意味を1つ挙げるなら、分母の中身だと思います。法人向けが7月から2倍を超え、個人向けは1四半期で昨年1年分を上回りました。つまりこの値札は、投資家の期待だけで積み上がっているのではなく、読者のみなさんが毎月払っている金額の合計で裏打ちされつつあります。上位プランの新設や量の割引の見直しが続いているのは、その裏打ちを厚くする動きとして読めます。
逆に言えば、分母の伸びが鈍ったときに最初に圧力がかかるのも、同じ場所です。新しい顧客を探すより、いまいる顧客からもう少し多く受け取るほうが速いからです。1.4兆ドルという値札を見るときは、その金額の大きさより、それを支えると期待されている分母が誰の財布なのかを見ておくほうが、実務の役に立つと考えています。
Section 07
まとめ
2026年9月29日、ブルームバーグはOpenAIが約1.4兆ドルの評価額で少なくとも300億ドルを調達する初期段階の協議に入ったと報じました。この1.4兆ドルは新規調達分を含まない金額で、条件はまだ固まっていないとされています。
同じ日、アクシオスが特報しロイターが関係者の話として追った内容によれば、OpenAIの年換算経常収益は700億ドル近くに達しました。第3四半期が始まった7月から70%を超える伸びで、法人向けは2倍超、個人向けは1四半期で2025年1年分を上回る増加です。
2026年3月の調達は1,220億ドルで、投資を含んだあとの評価額は8,520億ドルでした。今回の1.4兆ドルに新規の300億ドルを足して同じ土俵にそろえると、上昇率は約68%になります。
値札を年換算売上で割ると、9月末の約700億ドルを使えば20倍、7月末の400億ドルを使えば35倍です。上場時に2兆ドル規模を目指すと報じられるAnthropicも、年内見込みの1,000億ドル超で割れば約20倍になります。
次に分母の実数が公の場に出るのは、11月とされるAnthropicの上場だ。監査を通った通期の数字が並べば、年換算値で語られてきた倍率が、いくつに置き直されるのかが分かる。いま流通している20倍と35倍は、どちらも同じ1社の、2か月違いの姿である。