9月30日に OpenAI と半導体設計ソフトのSynopsysが交わした契約には、金額が1つも書かれていない。分配の比率も、一般提供の日も、単価も非公表である。そのせいで見出しにはなりにくいが、契約の形そのものが、これまでAIが売られてきた形と違っている。
これまでAIは「席」で売られてきた。1人あたり月いくら、あるいは100万トークンあたりいくら。今回Synopsysが説明したのは、そこに「使われた量」と「出た成果」に応じて売り手どうしが分け合う層を積む売り方だった。同じ日に公表されたAmazonとの契約も、ライセンス料にロイヤルティを足す形になっている。
AIを選ぶ側から見れば、これは「来年どこからAIを買うことになるのか」と「その請求書が何行になるのか」の話である。順に開いていく。
⚠ 情報の鮮度について
一次情報はSynopsysとOpenAIの公式発表(いずれも2026年9月30日・米国東部時間)です。本記事はその約80時間後にあたり、速報ではなく「選ぶ側にとって何を意味するか」の整理として書いています。本文の財務数値はすべて9月30日に公表された会社見通しで、確定した実績ではありません。分配比率・単価・一般提供日は公表されていないため、記事中でも金額を推定していません。
Section 01
9月30日に決まったのは「分配」だった
Synopsysは半導体の設計に使うソフト(EDA=Electronic Design Automation、電子設計自動化)を作る会社だ。チップを設計する会社はほぼ例外なくこの種のソフトを使うので、AIの土台のさらに下にいる事業者と言っていい。その同社が9月30日、ニューヨークで投資家向けの説明会を開き、同じ日に3本の発表を並べた。OpenAIとの提携、Amazonとの知的財産(IP)契約、そして2030年度までの長期の財務目標である。
OpenAIとの提携で共同開発されるのが「GPT-Synopsys」という専用モデルだ。汎用のチャットではなく、SynopsysのEDAツールを操作して設計の工程そのものを進めることに最適化される。動く場所はOpenAI側のインフラで、Synopsysの既存のAI基盤(Synopsys.ai、およびエージェント型の基盤であるSynopsys Autopilot)に深く組み込まれる。顧客のデータはモデルの学習に使わず、保存時と通信時に暗号化し、保持期間・監査・権限は設定で管理できる、と両社は説明している。
そして契約には収益分配の取り決めと、共同の市場開拓が含まれる。提供の形は、計算資源とモデルとソフトのライセンスを束ねたサービスである。現時点では大手の半導体顧客との初期導入が始まった段階で、一般提供の時期も価格も分配の比率も公表されていない。
111.5億ドル
Synopsysの2027年度 売上見通し(中央値)
約44%
同年度の非GAAP営業利益率の見通し
10億ドル超
同日公表のAmazonとのIP契約(複数年の総額)
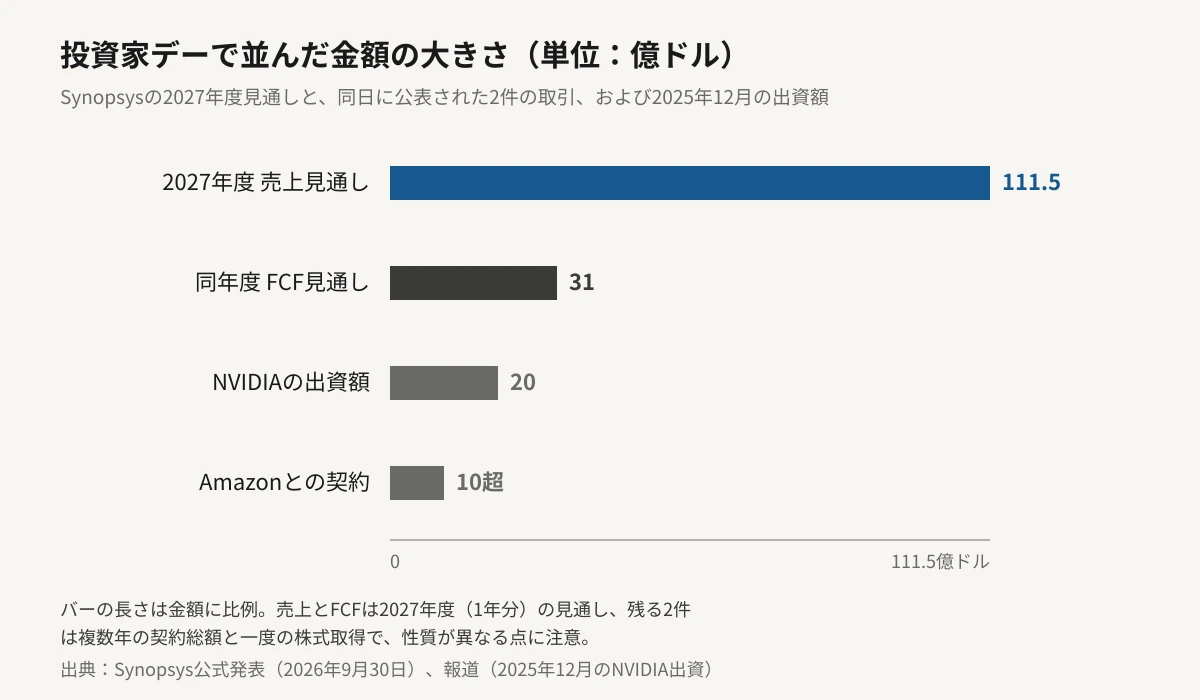
数字を並べると、見出しになった取引の大きさが見えてくる。Amazonとの契約は10億ドル超だが、これは複数年の総額である。一方でSynopsysの2027年度の売上見通しは111億5,000万ドル(レンジは111億〜112億ドル、前年比で約15%増)。1年分の売上に対して、大型契約1本は一部にすぎない。つまりこの2本の発表は、金額の大きさで意味を持つ話ではない。形が変わったことに意味がある。
一言でまとめると──「AIが、業界の道具の中に入り、使われた分と出た成果に応じて売り手どうしで分け合う形になりました」。月額の席でも、トークンの単価でもない第三の売り方が、半導体設計という具体的な業界で始まっています。
Section 02
売り方が三層に分かれる
EDAという商売は、40年ほどのあいだ「ライセンス」で成り立ってきた。顧客は期間を決めてソフトを借り、料金はその期間に対して払う。顧客が設計したチップが売れたか売れなかったかは、ソフト側の売上には関係しない。安定しているぶん、顧客の成功に乗って伸びることもない仕組みだった。
今回Synopsysが示したのは、そこに2つの層を足す形である。独立系の調査会社フューチュラム・グループ(Futurum Group)が10月2日に公開した分析は、GPT-Synopsysの稼ぎ方を3つの経路に整理している。モデルを学習させるために使うツールのサブスクリプション、稼働中のサブスクリプションと使用量に応じた課金、そして顧客の成果が基準を上回ったときにOpenAIと分け合う分配である。3つ目の「成果の基準」が具体的に何を指すかは両社の発表に書かれておらず、この整理は調査会社の読みなので※観測として扱う。
| 比べる点 | これまでのEDA | GPT-Synopsysの形 |
|---|---|---|
| 料金の根拠 | 借りている期間と席数 | 期間+使った量+出た成果 |
| 顧客が失敗したとき | 売上は立つ | 分配の層は立たない |
| 売り手の数 | ソフト会社1社 | ソフト会社とAI会社の2社 |
| 見積もりの内訳 | ライセンス料 | 計算資源・モデル・ライセンスが束 |
最後の行が、買う側にとっていちばん扱いにくいところだ。計算資源とモデルとライセンスが1つの見積もりに束ねられると、内訳が出てこない限り他社と比べられない。AIの料金を比べるとき、これまでは100万トークンあたりの単価という共通の物差しがあった。束ねた売り方には、その物差しが無い。
Section 03
Amazonとの10億ドル超の契約が示す形
同じ日に公表されたAmazonとの契約を見ると、「分配」という言葉の意味がもう少しはっきりする。10億ドルを超える複数年の合意で、AmazonはSynopsysのシリコンIPと設計ソフトを、自社チップのために使う。名前が挙がっているのは、クラウドの基盤処理を担うNitro、汎用計算のGraviton、そしてAIの学習と推論向けのTrainiumの3系統である。
この契約の構造がライセンス料にロイヤルティを足した形だ。Amazonのチップが量産に乗って数が増えるほど、Synopsys側が受け取る額が増える。言い換えれば、Synopsysの売上の一部が、Amazonのクラウドがどれだけ売れたかに連動する。契約は一方通行ではなく、Synopsys側もAmazon EC2とAmazon Bedrockを自社製品の開発に採用し、TrainiumとGraviton向けに物理シミュレーションを最適化する作業を共同で進める。
ⓘ ロイヤルティが数字になるのは2028年度という見方
注意しておきたいのは時間軸です。フューチュラム・グループの分析は、Amazonの設計が量産に届くまで14か月ほどかかり、ロイヤルティの売上が立つのは2027年度ではなく2028年度になると見ています(※観測)。つまり発表されたのは契約の形であって、今期の数字ではありません。同社の既存のEDA事業の成長率は直近で1桁台前半にとどまっていたとも指摘されており、分配の層がそれを押し上げられるかは、まだ確かめられていません。
Synopsysの周囲には、こうした「連動」の形がすでに1つある。NVIDIAが2025年12月、同社の株式を20億ドル分取得したことを明らかにしていた。取得価格は1株414.79ドルだった。設計ソフトの会社に半導体の会社が出資し、AIの会社が収益を分け合い、クラウドの会社がロイヤルティを払う。AIの土台にいる会社どうしが、互いの売上に紐づけ合う関係が増えている。
Synopsysが示した2030年度までの長期目標も、この前提で読める。売上は年率15%前後、非GAAP営業利益率は2030年度に約50%、フリーキャッシュフローと非GAAP一株利益はいずれも年率20%台半ばの伸び。セグメント別では設計自動化が13%以上、設計IPが17%以上、その他が10%以上という内訳だった。設計IPの目標がいちばん高いのは、ロイヤルティが乗る場所がここだからである。
Section 04
なぜOpenAIがEDAのライセンスを借りるのか
この提携でOpenAI側が払うものもある。報道によれば、OpenAIはモデルを育てるためにSynopsysの設計ソフトのライセンスを受ける。汎用の文章データではなく、その業界の道具を実際に動かせることが専用モデルの価値になるので、道具の側から借りてくる必要がある。
OpenAIにとって、チップ設計は他人事ではない。同社は自社設計の推論専用チップ「Jalapeño」の測定結果を8月に公表している(詳しくはOpenAIの自社チップ「Jalapeño」の記事)。設計が速くなれば自社のチップも速く出せるし、他社の設計が速くなればAIを動かす土台そのものが増える。グレッグ・ブロックマン社長は発表で、良いチップを作る手助けをすることが、より良いAIをより多くの人に届けることにつながるという趣旨を述べている。
業種に合わせて提供の形を変える動きは、1社だけのものではない。Claudeを提供するAnthropicも9月17日に、ライフサイエンス分野の組織を認定して利用条件を分ける検証プログラムを公表している。売上の分け方までつないだのは今回が先行しているが、汎用の賢さを一律に売る形から離れるという方向は共通している。
💡 ここが新しい
「業種別のAI」はこれまで、汎用モデルの上に業界用のプロンプトや検索を載せたものが大半でした。今回の形が違うのは、その業界の基幹ソフトを操作することそのものに最適化されたモデルで、しかも売上をソフト会社と分け合う点です。AIの会社が業界に入るのではなく、業界の道具の中にAIが入って、売上の配管までつながる形になっています。
Section 05
あなたのAIの請求書はどこが変わるか
ここまでは半導体業界の話である。では、日々AIを使う側にとって何が変わるのか。立ち位置で分けて整理しておきたい。
A
月額プランで使っている人:いま変わるものは無い
ChatGPTやClaudeの個人向けプランの価格は今回動いていない。GPT-Synopsysは一般提供もされておらず、使えるのは初期導入中の半導体顧客だけである。
B
業務ソフト経由でAIを使っている人:見積もりの形を見る
設計・会計・CAD・医療といった基幹ソフトのベンダーがAI機能を足してくるとき、料金が「席の定額」のままか、使用量と成果の層が増えているかで総額の読み方が変わる。束ねた見積もりは単価の比較ができない。
C
APIを直接使っている人:単価表の外側が増える
100万トークンあたりの単価で比べられるのは、汎用モデルを素で呼ぶ場合だけになっていく。専用モデルが計算資源とライセンスごと束ねて売られると、比較の相手は単価表ではなく契約書になる。GitHub Copilotのような再販型ツールでも、上流の値段が見えにくくなる方向である。
⚠ 束ねた見積もりを受け取ったときに分けて聞く3点
AI付きの業務ソフトの提案を比べるときは、総額を並べる前に内訳を分けて確認してください。第1に、定額の部分はいくらで、何が含まれるか。第2に、使用量に応じた部分の単位は何で、上限はあるか(トークンか、処理件数か、実行時間か)。第3に、成果に連動する部分があるなら、成果を測るのは誰で、基準は契約書のどこに書いてあるか。3つ目は従来のソフト契約にほとんど無かった項目なので、見落としやすい箇所です。
もう1つ、時間軸の話がある。Synopsys自身の分配型の売上が数字として立つのは2028年度という見方が出ている(※観測)。この売り方が広がるかどうかは、少なくとも1年は決算の形で確かめられない。いま起きているのは契約の書き換えで、請求書の書き換えはその後に来る。
Section 06
編集部の見立て
Editor's Opinion
この提携でいちばん注目しているのは、金額が公表されなかったことそのものです。収益分配という言葉は、裏を返せば「いくらになるか、両社ともまだ分からない」という意味でもあります。定額のライセンスは読める売上ですが、分配は顧客の成果次第で、売る側が自分の売上を予測できません。それを40年続いた商売の上に載せると言い出したのは、相当に強い需要の確信か、あるいは従来の売り方では伸びが足りないという判断のどちらかだと考えます。フューチュラム・グループが既存のEDA事業の成長率を1桁台前半と指摘していることを踏まえると、後者の色が濃いように見えます。
買う側にとっての論点は、価格ではなく比較可能性だと見ています。計算資源とモデルとライセンスが束で売られると、見積もりは1行になります。1行の見積もりは、他社の1行の見積もりと比べられません。AIの料金がこの2年ほど急速に下がってきたのは、100万トークンあたりいくらという物差しが全社で共通していたからでした。束ねる売り方が業界ソフトに広がるほど、その物差しは届かない範囲が増えます。値下げ競争の恩恵を受け取り続けたいなら、内訳を開示させる交渉がそのまま値段の交渉になります。
そのうえで、半導体設計という題材の選び方は筋が通っていると思います。設計の工程は正解が検証できる領域です。合成したチップが面積・消費電力・性能の条件を満たすかどうかは、人の好みではなく数字で判定できます。成果に応じた分配という仕組みは、成果を測れる業界でしか成り立ちません。逆に言えば、この形が文章や画像の仕事にそのまま降りてくるとは考えにくく、しばらくは「測れる業界」から順に入っていくはずです。
残る疑問は、OpenAI以外のAI会社が同じ道具を借りられるのかという点です。発表には排他性についての記述がありません。もしSynopsysが他のAI会社とも同じ形を結べるなら、業界ソフトの側が主導権を持つ構図になります。結べないなら、業界ごとに窓口が1社に固定されていきます。この違いは、数年後にどこからAIを買うかを決めるので、次の発表で見ておきたいところです。
Section 07
まとめ
2026年9月30日、SynopsysとOpenAIが、半導体設計向けの専用モデル「GPT-Synopsys」を共同開発する複数年の契約を公表しました。収益分配の取り決めと共同の市場開拓を含み、提供は計算資源・モデル・ソフトのライセンスを束ねたサービスの形になります。モデルはOpenAI側のインフラで動き、顧客データは学習に使わず暗号化されると説明されています。一般提供の時期、価格、分配の比率はいずれも公表されていません。
同じ日にSynopsysはAmazonとの10億ドル超のIP契約も公表し、こちらはライセンス料にロイヤルティを足した構造です。Nitro・Graviton・Trainiumの3系統が対象で、Amazonのチップの量産量に応じてSynopsysの受け取りが増えます。ただし量産までは14か月ほどかかり、ロイヤルティの売上が立つのは2028年度という見方が出ています(※観測)。
あわせて示された会社見通しは、2027年度の売上が111億5,000万ドル(中央値、前年比約15%増)、非GAAP営業利益率が約44%、フリーキャッシュフローが約31億ドル。2030年度までは年率15%前後の成長と約50%の営業利益率を目標に置いています。設計IPの成長目標が17%以上ともっとも高く、ロイヤルティが乗る場所がそこであることを示しています。
使う側にとって動くのは価格ではなく、見積もりの形です。定額・使用量・成果連動の3層に分かれた請求書が業務ソフトに入ってくると、100万トークンあたりの単価という共通の物差しが届かなくなります。
分配が本当に回り始めるかどうかは、2027年度の数字が出るまで確かめられない。既存のEDA事業が1桁台前半の成長のままなら、三層の売り方は看板のままで終わる。次の手がかりは、Synopsysが2027年度の最初の四半期を締めるときに、分配型の売上をどの行に、いくらで載せてくるかである。